
การประกอบธุรกิจ · 2025
หัวข้อในหมวดนี้22 หัวข้อ
- ข้อมูลบริษัท4 รายการ
- นโยบายการจ่ายเงินปันผล2 รายการ
- ผู้ถือหุ้นรายใหญ่3 รายการ
- ภาพรวมกลยุทธ์การดำเนินธุรกิจ5 รายการ
- การเปลี่ยนแปลงและพัฒนาการที่สำคัญ2 รายการ
- การใช้เงินที่ได้จากการระดมทุน1 รายการ
- ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล1 รายการ
- นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท1 รายการ
- ผู้ถือหุ้นที่อาจมีความขัดแย้งทางผลประโยชน์1 รายการ
- ความสัมพันธ์ระหว่างผู้ถือหุ้นรายใหญ่1 รายการ
- ข้อตกลงระหว่างผู้ถือหุ้น1 รายการ
- แผนภาพโครงสร้างการถือหุ้นของกลุ่มบริษัท1 รายการ
- โครงสร้างรายได้3 รายการ
- ลักษณะผลิตภัณฑ์หรือบริการ2 รายการ
- การวิจัยและพัฒนา5 รายการ
- ทรัพย์สินที่ใช้ในการประกอบธุรกิจ6 รายการ
- นโยบายการตลาดและภาวะการแข่งขัน4 รายการ
- การจัดหาผลิตภัณฑ์และบริการ2 รายการ
- ลักษณะการประกอบธุรกิจ — ภาพรวม1 รายการ
- โครงการที่อยู่ระหว่างการดำเนินการ1 รายการ
- หุ้นกู้และตั๋วแลกเงิน1 รายการ
- หลักทรัพย์แปลงสภาพ1 รายการ
ข้อมูลบริษัท
ชื่อบริษัท
บริษัท สตาร์ มันนี่ จำกัด (มหาชน)
โทรศัพท์
06-1393-9988
เว็บไซต์
www.starmoney.co.th
อีเมล
info@starmoney.co.th
นโยบายการจ่ายเงินปันผล
นโยบายการจ่ายเงินปันผล
บริษัทฯ และบริษัทย่อย มีนโยบายการจ่ายเงินปันผลให้แก่ผู้ถือหุ้น ในอัตราไม่ต่ำกว่าร้อยละ 40 ของกำไรสุทธิของงบการเงินเฉพาะบริษัทภายหลังจากหักภาษีและเงินทุนสำรองตามกฎหมายและทุนสำรองอื่น (ถ้ามี) อย่างไรก็ตาม การจ่ายเงินปันผลดังกล่าวอาจมีการเปลี่ยนแปลงได้ โดยจะขึ้นอยู่กับผลการดำเนินงาน การขยายธุรกิจ ฐานะการเงิน รวมทั้งสภาพคล่อง และความจำเป็นในการใช้เงินทุนหมุนเวียนในการดำเนินงาน แผนการลงทุนและการขยายธุรกิจในอนาคต สภาวะตลาด และปัจจัยอื่น ๆ ที่เกี่ยวข้องกับการดำเนินงานและการบริหารงานของบริษัท โดยอยู่ภายใต้เงื่อนไขที่ว่า บริษัทจะต้องมีเงินสดเพียงพอสำหรับการดำเนินธุรกิจ และการดำเนินการดังกล่าวจะต้องก่อให้เกิดประโยชน์สูงสุดต่อผู้ถือหุ้นตามที่คณะกรรมการบริษัท และ/หรือ ผู้ถือหุ้นของบริษัทเห็นสมควร
ทั้งนี้ มติคณะกรรมการบริษัทที่อนุมัติจ่ายเงินปันผลจะต้องนำเสนอเพื่อขออนุมัติต่อที่ประชุมผู้ถือหุ้น เว้นแต่ เป็นการจ่ายเงินปันผลระหว่างกาล ซึ่งคณะกรรมการบริษัทมีอำนาจอนุมัติให้จ่ายเงินปันผลระหว่างกาลได้ แล้วรายงานให้ที่ประชุมผู้ถือหุ้นทราบในการประชุมคราวต่อไป
นโยบายนี้ ทบทวนทุกปี ทบทวนครั้งล่าสุด จากที่ประชุมคณะกรรมการบริษัท ครั้งที่ 4/2569 วันที่ 13 พฤศจิกายน 2568 ที่ประชุมเห็นว่านโยบายดังกล่าวมีความเหมาะสมแล้วจึงไม่มีการแก้ไขนโยบายดังกล่าว
ข้อมูลการจ่ายเงินปันผลย้อนหลัง
| ปีนี้ | ปีก่อน | 2 ปีก่อน | 3 ปีก่อน | รายการ | คำอธิบาย |
|---|---|---|---|---|---|
| 0.08 | 0.05 | 0.06 | 0.1 | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) | อัตรากำไรสุทธิต่อหุ้น (บาท : หุ้น) |
| 0.06 | 0.03 | 0.03 | 0.04 | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) | อัตราเงินปันผลต่อหุ้น (บาท : หุ้น) |
| 0 | 0 | 0 | 0 | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) | อัตราส่วนหุ้นปันผล (จำนวนหุ้นเดิม : หุ้นปันผล) |
| 0 | 0 | 0 | 0 | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) | มูลค่าหุ้นปันผลต่อหุ้น (บาท : หุ้น) |
| 0.06 | 0.03 | 0.03 | 0.04 | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) | รวมมูลค่าการจ่ายปันผล (บาท : หุ้น) |
| 75.21 | 65.24 | 53.44 | 54.22 | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) | อัตราการจ่ายเงินปันผลเทียบกับกำไรสุทธิ (%) |
ภาพรวมกลยุทธ์การดำเนินธุรกิจ
สารจากประธานกรรมการ
บริษัท สตาร์ มันนี่ จำกัด (มหาชน) ได้ดำเนินธุรกิจ พร้อมยึดมั่นในวิสัยทัศน์ พันธกิจ ให้เติบโตอย่างยั่งยืนเป็นไปตามความต้องการของลูกค้าด้วยสินค้าและบริการ ภายใต้ อุดมการณ์ ที่ว่า “เราคำนึงถึงผลประโยชน์ของผู้บริโภค เป็นสำคัญ มุ่งมั่นทำธุรกิจด้วยความทุ่มเท ซื่อตรง คำนึงถึงสังคมและส่วนรวม “เชื่อได้ สบายใจ” ประกอบด้วย 1) ทำธุรกิจด้วยความขยันทุ่มเท เพื่อรองรับผู้บริโภคได้เป็นจำนวนมากและทั่วถึง 2) ทำธุรกิจอย่างสุจริต ซื่อตรง และมีความยุติธรรม เพื่อเป็นแบรนด์ที่ผู้บริโภคสามารถไว้วางใจได้ 3) ทำธุรกิจด้วยใจรักบริการ ดูแลด้วยความรับผิดชอบ และคำนึงถึงผลประโยชน์ของผู้บริโภคเป็นสำคัญ 4) ทุกธุรกิจโดยคำนึงถึงสังคมและส่วนรวม อีกทั้งยังมุ่งที่จะพัฒนาชุมชนและสิ่งแวดล้อม และ 5) ทำธุรกิจให้เป็นสถานประกอบการที่สร้างงานสร้างรายได้ให้แก่คนในชุมชน และตอบแทนสังคมได้ อีกทั้งยังมุ่งที่พัฒนาชุมชนและสิ่งแวดล้อม
การพัฒนาด้านเศรษฐกิจ
บริษัทฯ ให้ความสำคัญอย่างมากในการพัฒนาสินค้าและบริการ เพื่อความหลากหลายด้วยความซื่อสัตย์ มุ่งเน้นความรู้ความเข้าใจ เพื่อส่งเสริมให้ลูกค้าทุกคน มีความมั่นคงทางการเงิน และภูมิคุ้มกันทางการเงินที่เข้มแข็ง และบริษัทฯ มีความพร้อมในการออกแบบผลิตภัณฑ์ และบริการที่ตอบสนองต่อความต้องการของลูกค้า ด้วยเทคโนโลยีและฐานข้อมูลที่เหมาะสมอย่างยั่งยืน
การพัฒนาด้านสังคม
บริษัทฯ ให้ความสำคัญกับการดำเนินงานอย่างมีความรับผิดชอบต่อสังคมโดย เพื่อสร้างความเชื่อมั่นตอบแทนสู่ชุมชน เช่น การจัดกิจกรรมให้ความรู้ทางการเงินหรือสนับสนุนโครงการพัฒนาท้องถิ่นสร้างวัฒนธรรมองค์กรที่ยั่งยืน โดยเน้นคุณธรรมและจริยธรรม เพื่อให้เกิดความไว้วางใจจากลูกค้าและสังคม ผ่านโครงการ อาทิ บริจาคเลือด ออกแบบทางการเงิน เพื่อเน้นการประหยัดอดออม ส่งเสริม นโยบายทำความดีขององค์กร (โครงการคนดี) ให้การสนับสนุนโครงการ UTCC TUTOR “ติวเตอร์มาเติมไฟ น้องๆ จ.ตราดพร้อมลุยมหาลัยในฝันกับมหาวิทยาลัยหอการค้าไทย
การพัฒนาด้านสิ่งแวดล้อม
บริษัทให้ความสำคัญกับการรักษาสภาพแวดล้อมสิ่งแวดล้อม ผ่านโครงการต่าง ๆ เพื่อนำไปสู่
ลดการใช้เอกสาร ด้วยระบบดิจิทัล เพื่อช่วยลดการใช้ทรัพยากร (ธนาคารขยะ)
สนับสนุนการใช้เทคโนโลยีสีเขียวในสำนักงาน เช่น การใช้พลังงานอย่างมีประสิทธิภาพ (Product รักษ์โลก)
ส่งเสริมการรับผิดชอบต่อสิ่งแวดล้อม ผ่านโครงการ CSR ที่เกี่ยวข้องกับการปลูกต้นไม้หรือการจัดการขยะ (SM ฟาร์ม ผักในกระถาง
เพาะแลกกล้า)
ในนามคณะกรรมการ ขอขอบพระคุณ อันได้แก่ ผู้มีส่วนได้เสียทุกท่าน และผู้ถือหุ้น ลูกค้า คู่ค้า พันธมิตรทางธุรกิจ และพนักงาน ที่ให้การสนับสนุนและความไว้วางใจที่ดีเสมอมา บริษัทฯ มีความมุ่งมั่นในการสร้างพัฒนาการที่ดีอย่างต่อเนื่องมาปรับใช้เทคโนโลยีสารสนเทศ และยั่งยืนให้กับองค์กรต่อไป
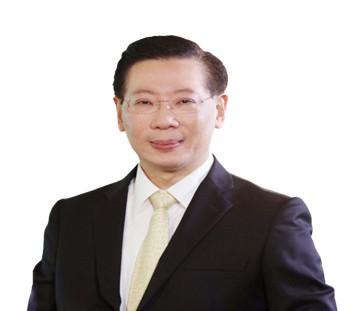
ดร.วิศิษฐ์ องค์พิพัฒนกุล
ประธานกรรมการ
คณะกรรมการ | |
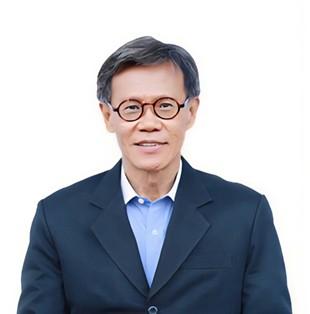
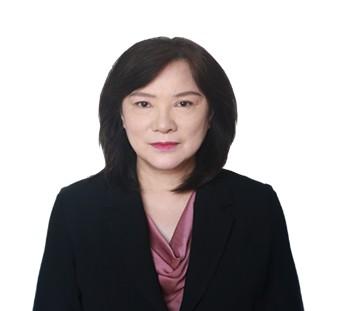
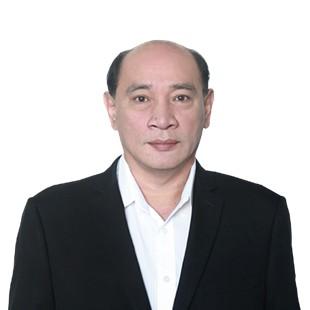
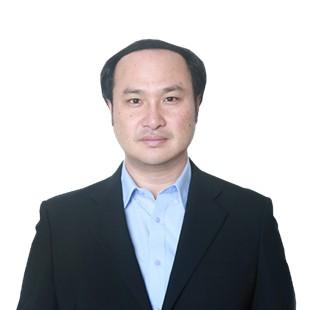
| 1.ดร.วิศิษฐ์ องค์พิพัฒนกุล ประธานกรรมการ /กรรมการตรวจสอบ /กรรมการอิสระ |
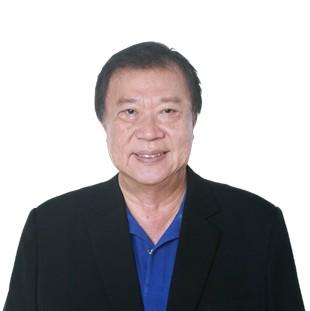
| 2.นายวิทิต ลาวัณย์เสถียร รองประธานคณะกรรมการ /ประธานกรรมการบริหาร |
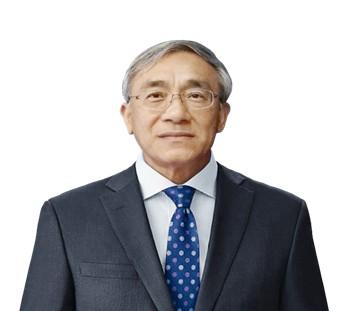
| 3.นายพินิจ งามโสภี ประธานกรรมการตรวจสอบ /ประธานกรรมการสรรหาและพิจารณาค่าตอบแทน /กรรมการอิสระ |
| 4.นายเสนีย์ วัชรศิริธรรม ประธานกรรมการบริหารความเสี่ยงและความยั่งยืน /กรรมการสรรหาและพิจารณาค่าตอบแทน/ กรรมการตรวจสอบ /กรรมการอิสระ |
| 5.นายชูศักดิ์ วิวัฒน์วงศ์เกษม กรรมการ /กรรมการผู้จัดการ/กรรมการสรรหาและพิจารณาค่าตอบแทน/ กรรมการบริหารความเสี่ยงและความยั่งยืน |
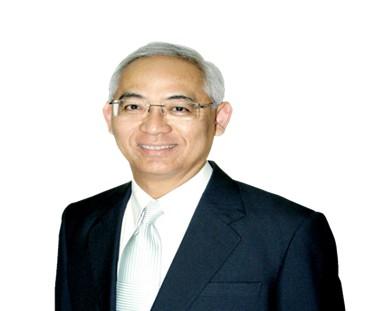
| 6.นางสาวิตรี ลาวัณย์เสถียร กรรมการ / กรรมการบริหาร /กรรมการสรรหาและพิจารณาค่าตอบแทน / รองกรรมการผู้จัดการอาวุโสสายงานตรวจสอบและบริหารกลาง |
| 7.นายสุรยุทธ ลาวัณย์เสถียร กรรมการ / กรรมการบริหาร/กรรมการบริหารความเสี่ยงและความยั่งยืน/ รองกรรมการผู้จัดการสายงานบริหารติดตามหนี้ |
| 8.นายเอกภพ ลาวัณย์เสถียร กรรมการ / กรรมการบริหาร/กรรมการบริหารความเสี่ยงและความยั่งยืน/ รองกรรมการผู้จัดการสายงานบริหารการขาย สินเชื่อและการตลาดสาขา |
| 9.ดร.พนุกร จันทรประภาพ กรรมการ |
วิสัยทัศน์
บริษัทฯ มีความมุ่งมั่นที่จะเป็นผู้นำในการให้บริการสินเชื่อผ่อนชำระ
สินเชื่อเช่าซื้อ สินเชื่ออุปโภคบริโภค ภายใต้แนวความคิด
เพื่อให้ลูกค้ามีความรู้ทางการเงิน (Financial Literacy)
และภูมิคุ้มกันทางการเงินที่เข้มแข็ง
วัตถุประสงค์
บริษัทฯ มีวัตถุประสงค์ให้เกิดความยั่งยืน มีผลกำไร มีการเติบโตอย่างยั่งยืนให้ความสำคัญแก่ สังคม เศรษฐกิจ และสิ่งแวดล้อมโดยกำหนด
พันธกิจต่อผู้มีส่วนได้เสียกับบริษัทฯ ดังต่อไปนี้
ส่งเสริมให้ลูกค้าทุกคน มีความรู้ความเข้าใจทางการเงิน ความมั่นคงทางการเงิน และภูมิคุ้มกันทางการเงินที่เข้มแข็ง
ให้ความสำคัญกับการกำกับดูแล การบริหารความเสี่ยงอย่างระมัดระวัง และมีการติดตามหนี้สินด้วยหลักธรรมาภิบาล
ให้ความสำคัญกับการออกแบบผลิตภัณฑ์ และบริการที่ตอบสนองต่อความต้องการของลูกค้า ด้วยเทคโนโลยีและฐานข้อมูล
ยึดมั่นในวัฒนธรรมองค์กรที่ซื่อสัตย์และโปร่งใส เพื่อสร้างคุณค่าอย่างยั่งยืนสำหรับลูกค้า ผู้ถือหุ้น พนักงาน และสังคม
ยึดมั่นการตอบแทนสู่ชุมชนในเขตที่บริษัทฯ ตั้งอยู่ โดยสร้างคุณค่าที่เกื้อกูลและยั่งยืน
เป้าหมาย
บริษัทฯ ตั้งเป้าหมายการดำเนินธุรกิจดังต่อไปนี้
บริษัทฯ ตั้งเป้าหมายการดำเนินธุรกิจในอีก 4 ปีข้างหน้า ระหว่างปี 2569-2572 โดยจะพัฒนาต่อยอดผลิตภัณฑ์สินเชื่อทางการเงินใหม่ๆ และหลากหลาย พร้อมทั้งขยายสาขาให้ครอบคลุมพื้นที่ให้บริการตามจังหวัดที่สำคัญของประเทศ
บริษัทฯ ตั้งเป้าหมายที่จะกำกับดูแลบริหารความเสี่ยงอย่างระมัดระวัง และใช้รูปแบบการทำธุรกิจที่ประสบความสำเร็จของบริษัทฯ ในภาคตะวันออกเป็นต้นแบบการดำเนินธุรกิจ
วัฒนธรรมองค์กร
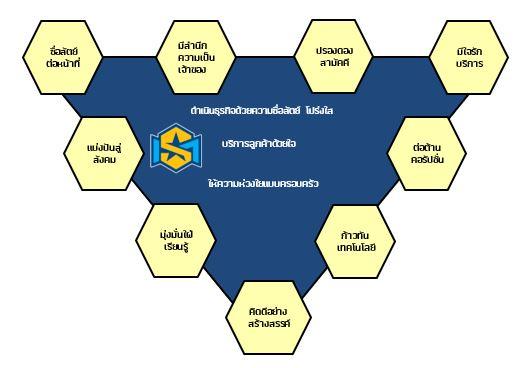
ดำเนินธุรกิจด้วยความซื่อสัตย์ โปร่งใส บริการลูกค้าด้วยใจ ให้ความห่วงใยแบบครอบครัว
ค่านิยมองค์กร
ซื่อสัตย์ต่อหน้าที่ มีสำนึกความเป็นเจ้าของ ปรองดองสามัคคี
มีใจรักบริการ ต่อต้านคอร์รัปชันก้าวทันเทคโนโลยี คิดดีอย่างสร้างสรรค์
มุ่งมั่นใฝ่เรียนรู้ แบ่งปันสู่สังคม
กลยุทธ์การดำเนินธุรกิจ
บริษัทฯ ได้กำหนดกลยุทธ์ในการดำเนินธุรกิจเพื่อสร้างการเติบโตของธุรกิจและองค์กร โดยมีแผนที่จะขยายกิจการในส่วนการให้บริการปล่อยสินเชื่อและการจำหน่ายสินค้า ดังต่อไปนี้
มุ่งเน้นการเติบโตของยอดขายสินค้าและสินเชื่อเช่าซื้อ รวมถึงการให้สินเชื่อที่มีหลักประกัน อาทิเช่น รถยนต์ รถจักรยานยนต์ และที่ดิน สิ่งปลูกสร้าง และสินเชื่อที่ไม่มีหลักประกัน อาทิเช่น สินเชื่อส่วนบุคคล และสินเชื่อเพื่อการประกอบอาชีพ
ขยายธุรกิจนายหน้าประกันวินาศภัย เพื่อเพิ่มแหล่งรายได้และต่อยอดฐานลูกค้าสินเชื่อ
พัฒนาช่องทางการขายและการให้สินเชื่อผ่านช่องทางออนไลน์ทั้ง Social Commerce/E-Commerce / Platform Online
รักษาฐานลูกค้าเดิมผ่านกลยุทธ์ CRM เพื่อสร้างความภักดีต่อแบรนด์ (Brand Loyalty)
เพิ่มช่องทางการขายใหม่ ตลาดใหม่และกลุ่มลูกค้าใหม่ ผ่านดีลพันธมิตรและคู่ค้าทางธุรกิจใหม่ๆ
การวิเคราะห์ลูกค้าที่ยังใช้บริทางการเงินอยู่ เพื่อเป็นการเพิ่มยอดขาย และ สร้างความสัมพันธ์กับลูกค้าในระยะยาว
มุ่งเน้นการให้บริการเป็นนายหน้าประกันวินาศภัยและเพิ่มฐานลูกค้าประกันเพิ่มเติม
จัดทำรายการส่งเสริมการขายเพื่อระบายสินค้าอย่างสม่ำเสมอ
การเพิ่มช่องทางการขายเครื่องใช้ไฟฟ้า และ สินเชื่อผ่านช่องทางออนไลน์มากขึ้น
คัดเลือกคู่ค้า พันธมิตร ที่มีเครือข่ายใหม่ เพื่อเป้าหมายในการเพิ่มลูกค้าใหม่
การสร้างแพลตฟอร์มเพื่อเป็นการสร้างเครือข่ายใหม่ในการเข้าถึง
รายละเอียดความสามาถในการดำเนินธุรกิจปรากฎตามหัวข้อ "การวิเคราะห์และคำอธิบายของฝ่ายจัดการ และในปี 2568 บริษัทฯ ดำเนินการต่างๆ ไปตามกลยุทธ์ทางกลยุทธ์ ตามเป้าหมาย
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
บทนำ
ประวัติความเป็นมาและพัฒนาการที่สำคัญของบริษัทฯ เกี่ยวกับการเปลี่ยนแปลงลักษณะการประกอบธุรกิจ และข้อมูลพื้นฐานของบริษัทฯ สามารถสรุปได้ดังต่อไปนี้
การเปลี่ยนแปลงและพัฒนาการที่สำคัญ
| ปี | คำอธิบาย |
|---|---|
| 2,025 |
|
| 2,024 |
|
| 2,023 |
|
| 2,022 |
|
| 2,021 |
|
| 2,020 |
|
| 2,019 |
|
| 2,018 |
|
| 2,017 |
|
| 2,016 |
|
การใช้เงินที่ได้จากการระดมทุน
มีเงินที่ได้จากการเสนอขายหลักทรัพย์ที่ต้องรายงานการใช้เงินหรือไม่
ไม่มี
ข้อผูกพันที่บริษัทให้คำมั่นไว้ในแบบแสดงรายการข้อมูล
มีข้อผูกพันหรือเงื่อนไขจากการเสนอขายหรือการรับหลักทรัพย์หรือไม่
ไม่มี
นโยบายการแบ่งการดำเนินงานของกลุ่มบริษัท
รายละเอียด
บริษัทฯ ไม่มี บริษัทย่อยหรือบริษัทร่วม โดยมีกลุ่มบุคคล 4 กลุ่ม ครอบครัว(ซึ่งเป็นกลุ่มเดียวกันทั้งหมด) และบริษัท ธนาธิวัตถ์ จำกัด (บริษัทของครอบครัว 4 กลุ่มข้างต้น) เป็นผู้ถือหุ้นโดยตรงในบริษัทฯ
โครงสร้างรายได้
รายได้จากผลิตภัณฑ์/บริการ
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้จากการดำเนินงานรวม | รายได้จากการดำเนินงานรวม | 1,507,938 | 100 | 1,545,059 | 100 | 1,379,854 | 100 |
| รายได้จากการขาย | 843,169 | 55.92 | 847,607 | 54.86 | 773,883 | 56.08 | |
| รายได้ดอกเบี้ยจากการให้กู้ยืม | 456,996 | 30.31 | 508,636 | 32.92 | 455,351 | 33 | |
| รายได้ดอกเบี้ยจากสัญญาเช่าซื้อ | 151,808 | 10.06 | 127,301 | 8.24 | 84,563 | 6.13 | |
| รายได้ค่าธรรมเนียมและบริการ | 16,056 | 1.06 | 16,855 | 1.09 | 16,757 | 1.22 | |
| รายได้อื่น | 39,909 | 2.65 | 44,660 | 2.89 | 49,300 | 3.57 | |
| อื่น ๆ | อื่น ๆ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้จากการส่งออก
| หมวดรายได้ | คำอธิบาย | ปีนี้ | ปีนี้ (%) | ปีก่อน | ปีก่อน (%) | 2 ปีก่อน | 2 ปีก่อน (%) |
|---|---|---|---|---|---|---|---|
| รายได้รวม | รายได้จากการดำเนินงานรวม | 1,507,938 | 100 | 1,545,059 | 100 | 1,379,854 | 100 |
| รายได้จากในประเทศ | รายได้จากในประเทศ | 1,507,938 | 100 | 1,545,059 | 100 | 1,379,854 | 100 |
| รายได้จากต่างประเทศ | รายได้จากต่างประเทศ | 0 | 0 | 0 | 0 | 0 | 0 |
| ไทย | ไทย | 0 | 0 | 0 | 0 | 0 | 0 |
| ประเทศอื่น ๆ | ประเทศอื่น ๆ | 0 | 0 | 0 | 0 | 0 | 0 |
รายได้อื่น
| รายได้อื่นจากการดำเนินงาน | รายได้อื่นนอกเหนือจากการดำเนินงาน | ส่วนแบ่งกำไร |
|---|---|---|
| 1710 · As of year: 39909.0 · Description: รายได้อื่นรวม · As of yesteryear: 44660.0 · As of year before yesteryear: 49300.0 · 1711 · As of year: 39283.0 · Description: รายได้อื่นจากการดำเนินงาน · As of yesteryear: 44257.0 · As of year before yesteryear: 48459.0 | 1712 · As of year: 626.0 · Description: รายได้อื่นนอกเหนือจากการดำเนินงาน · As of yesteryear: 403.0 · As of year before yesteryear: 841.0 | 1713 · As of year: 0.0 · Description: ส่วนแบ่งกำไร (ขาดทุน) · As of yesteryear: 0.0 · As of year before yesteryear: 0.0 |
ลักษณะผลิตภัณฑ์หรือบริการ
ประเภทธุรกิจ
3115
กลุ่มธุรกิจ
| กลุ่มธุรกิจ | คำอธิบาย | ||||||||||||||||||||||||||||||||||||||||
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1.ธุรกิจจำหน่ายสินค้าประเภทเครื่องใช้ไฟฟ้า โทรศัพท์มือถือ คอมพิวเตอร์ และรถจักรยานยนต์ใหม่ แบบขายเงินสดและขายผ่อนชำระ | บริษัทฯ ดำเนินธุรกิจจำหน่ายสินค้า ประเภทเครื่องใช้ไฟฟ้าภายในบ้าน และเครื่องใช้ไฟฟ้าเพื่อการพาณิชย์ เช่น โทรทัศน์ ตู้เย็น เครื่องซักผ้า เครื่องปรับอากาศ ตู้แช่ โทรศัพท์มือถือ คอมพิวเตอร์ รถจักรยานยนต์ และอุปกรณ์อื่นๆ ภายใต้ชื่อร้าน “สตาร์ มันนี่” (Star Money) โดยบริษัทฯ ถือเป็นผู้จัดจำหน่ายรายใหญ่ในภาคตะวันออกของไทย (“Dealer”) สำหรับการจำหน่ายสินค้าเครื่องใช้ไฟฟ้าจากแบรนด์ชั้นนำทั้งไทยและต่างประเทศ อาทิเช่น Samsung, Panasonic และ Haier เป็นต้น ซึ่งปัจจุบันมีรายการสินค้าวางจำหน่ายกว่า 9 ประเภทรวมถึงแบรนด์ โทรศัพท์มือถือ คอมพิวเตอร์ และรถจักรยานยนต์ ชั้นนำหลากหลายแบรนด์ โดยบริษัทฯ จะเป็นผู้คัดเลือกสินค้าที่มีคุณภาพดี ราคาเหมาะสม และเป็นที่นิยมในตลาด เพื่อตอบสนองความต้องการของกลุ่มลูกค้าในพื้นที่จังหวัดระยอง จังหวัดจันทบุรี จังหวัดตราด จังหวัดชลบุรี จังหวัดฉะเชิงเทรา จังหวัดปราจีนบุรี และ จังหวัดสระแก้ว รายละเอียดรูปแบบการจำหน่ายสินค้าในแต่ละรูปแบบ ได้ดังต่อไปนี้ 1.การจำหน่ายสินค้าแบบขายเงินสด สำหรับลูกค้าบุคคล กำหนดเงื่อนไขให้ลูกค้า ชำระค่าสินค้าเป็นเงินสดทันที ณ วันที่ทำรายการ สำหรับลูกค้านิติบุคคล เป็นการจำหน่ายสินค้าในปริมาณมากหรือเป็นแบบโครงการ โดยบริษัทฯ จะให้ระยะเวลาการชำระเงิน (เครดิตเทอม) ไม่เกิน 45 ซึ่งบริษัทฯ จะพิจารณาความมีตัวตน รายได้ของนิติบุคคล รวมถึงเอกสารทางการเงินของลูกค้าเพื่อประกอบการขาย เช่น สำเนา หนังสือรับรองบริษัท สำเนาบัตรประชาชนของกรรมการนิติบุคคล ทะเบียนการค้า เอกสารแสดงรายได้ สำเนาทะเบียนบ้านของกรรมการ และแผนที่โครงการ (กรณีลูกค้าเป็นโครงการคอนโดมิเนียม) เป็นต้น 2.การจำหน่ายสินค้าแบบผ่อนชำระ (สัญญาเข่าซื้อ) เป็นการจำหน่ายสินค้าที่บริษัทฯ เสนอเงื่อนไขแบบผ่อนชำระแก่ลูกค้า โดยจัดทำสัญญาเช่าซื้อ ซึ่งจะกำหนดเงื่อนไข จำนวนเงินที่จะต้องชำระในแต่ละงวด ระยะเวลาผ่อนชำระ และอัตราดอกเบี้ย ทั้งนี้ขึ้นอยู่กับความสามารถในการผ่อนชำระของลูกค้่าแต่ละราย และแต่ละประเภทสินค้่า โดยเจ้าหน้าที่ขายจะพิจารณาความมีตัวตน รายได้และประวัติการชำระหนี้ของลูกค้า สำหรับกรณีลูกค้าเก่า เพื่อประกอบการอนุมัติ เงื่อนไขและข้อกำหนดของสัญญาเช่าซื้อ (Product Fact Sheet)
ลักษณะลูกค้าและกลุ่มลูกค้าเป้าหมายของธุรกิจจำหน่ายสินค้า กลุ่มลูกค้าปัจจุบันและกลุ่มลูกค้าเป้าหมายของบริษัทฯ ส่วนใหญ่เป็นบุคคลทั่วไป โดยบริษัทฯ เน้นไปที่ลูกค้าในพื้นที่เดียวกันหรือใกล้เคียงกับสาขาที่เปิดให้บริการ มีรายได้น้อยถึงปานกลาง ทั้งที่มีรายได้ประจำ และไม่ประจำ ซึ่งลูกค้าในกลุ่มนี้จะให้ความสนใจสินค้าที่มีคุณภาพและเน้นความคุ้มค่า รวมทั้งความสะดวกสบายและทางเลือกในการชำระค่าสินค้าที่หลากหลาย เหมาะสมกับความสามารถในการชำระของตนเอง | ||||||||||||||||||||||||||||||||||||||||
| 2.ธุรกิจปล่อยสินเชื่อ | บริษัทฯ ดำเนินธุรกิจปล่อยสินเชื่อ โดยบริษัทฯ ได้รับอนุญาตให้ประกอบสินเชื่อส่วนบุคคลภายใต้การกำกับเมื่อวันที่ 30 สิงหาคม 2562 ทั้งนี้ สินเชื่อของบริษัทฯ สามารถแบ่งออกเป็น 5 ประเภท ตามประเภทของหลักประกัน ได้แก่
เงื่อนไขและข้อกำหนดของสินเชื่อแต่ละประเภท (Product Fact Sheet) สินเชื่อที่มีหลักประกัน (Secured Loan)
ลักษณะลูกค้าและกลุ่มลูกค้าเป้าหมายของธุรกิจปล่อยสินเชื่อ กลุ่มลูกค้าปัจจุบันและกลุ่มลูกค้าเป้าหมายของบริษัทฯ ส่วนใหญ่เป็นบุคคลทั่วไป โดยบริษัทฯ เน้นไปที่ลูกค้าในพื้นที่เดียวกันหรือใกล้เคียงกับสาขาที่เปิดให้บริการ มีรายได้น้อยถึงปานกลาง ทั้งที่มีรายได้ประจำและไม่ประจำ แต่อาจมีความยากลำบากที่จะเข้าถึงแหล่งเงินทุน จากธนาคารพาณิชย์ด้วยข้อจำกัดต่างๆ เช่น ลักษณะการประกอบอาชีพหรือรายได้ที่ไม่เป็นไปตามเกณฑ์ขั้นต่ำของธนาคาร เป็นต้น กลุ่มลูกค้าอีกส่วนหนึ่งของบริษัท เป็นบริษัทที่ประกอบธุรกิจในด้านการขนส่ง หรือการท่องเที่ยว ที่มีการใช้รถบรรทุก หรือรถบัส ในการประกอบธุรกิจ | ||||||||||||||||||||||||||||||||||||||||
| 3.ธุรกิจเกี่ยวเนื่องนายหน้าประกันวินาศภัย | เมื่อวันที่ 5 มิถุนายน 2562 บริษัทฯ ได้รับอนุญาตจากคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.) และเริ่มดำเนินธุรกิจนายหน้าประกันวินาศภัยเพื่อเป็นบริการเสริมให้แก่ลูกค้าสินเชื่อ ผ่านช่องทางสาขาเดียวกันกับการให้บริการปล่อยสินเชื่อ โดยได้รับการแต่งตั้งเป็นตัวแทนนายหน้าประกันวินาศภัยจากบริษัทประกันภัยที่ได้รับความเชื่อถือหลากหลายบริษัท เพื่อให้ลูกค้าเปรียบเทียบข้อมูลได้ตรงตามความคุ้มครองที่ต้องการ ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ ทำหน้าที่เป็นนายหน้าประกันวินาศภัยให้แก่บริษัทประกันภัย ทั้งสิ้น 13 บริษัท ทั้งนี้ผลิตภัณฑ์ประกันภัยที่บริษัทฯ เป็นตัวแทนจำหน่ายมีดังนี้ 1.ประกันภัยรถยนต์ 1.1 ประกันภัยรถยนต์ภาคบังคับ (พ.ร.บ.) รถยนต์ รถจักรยานยนต์ 1.2 ประกันรถยนต์ภาคสมัครใจ รถยนต์ รถจักรยานยนต์ 2. ประกันอัคคีภัย 3. ประกันภัยขนส่ง 3.1 ประกันภัยขนส่งสินค้าภายในประเทศ 4. ประกันภัยเบ็ดเตล็ด 4.1 ประกันสุขภาพ 4.2 ประกันอุบัติเหตุส่วนบุคคล 4.3 ประกันคุ้มครองวงเงินสินเชื่อ 4.4 ประกันอุบัติเหตุคุ้มครองวงเงินสินเชื่อ 4.5 ประกันภัยความรับผิดชอบต่อบุคคลภายนอก 4.6 ประกันความเสี่ยงภัยทรัพย์สิน 4.7 ประกันขยายระยะเวลารับประกันภัยเครื่องใช้ไฟฟ้า 4.8 ประกันภัยความรับผิดของผู้ขนส่ง |
การวิจัยและพัฒนา
มีนโยบายวิจัยและพัฒนา (Y/N)
ไม่มี
รายการค่าใช้จ่าย R&D
ค่าใช้จ่ายการทำวิจัยและพัฒนา (R&D) ในระยะเวลา 3 ปีที่ผ่านมา (ล้านบาท)
ค่าใช้จ่าย R&D ปีนี้
0.0
ค่าใช้จ่าย R&D ปีก่อน
0.0
ค่าใช้จ่าย R&D 2 ปีก่อน
0.0
ทรัพย์สินที่ใช้ในการประกอบธุรกิจ
ทรัพย์สินถาวร — รายละเอียด
ส่วนปรับปรุงอาคารเช่าและอุปกรณ์ และค่าเสื่อมราคา
ส่วนปรับปรุงอาคารเช่าและอุปกรณ์แสดงมูลค่าตามราคาทุนหักค่าเสื่อมราคาสะสมและค่าเผื่อการด้อยค่าของสินทรัพย์ (ถ้ามี)
ค่าเสื่อมราคาของส่วนปรับปรุงอาคารเช่าและอุปกรณ์คำนวณจากราคาทุนของสินทรัพย์โดยวิธีเส้นตรงตามอายุการใช้ประโยชน์โดยประมาณดังนี้
ส่วนปรับปรุงอาคารเช่า 1 - 20 ปี
ยานพาหนะ เครื่องตกแต่งและติดตั้ง และอุปกรณ์ 2 - 5 ปี
ค่าเสื่อมราคารวมอยู่ในการคำนวณผลการดำเนินงาน โดยไม่มีการคิดค่าเสื่อมราคาสำหรับสินทรัพย์ระหว่างก่อสร้างและติดตั้ง
บริษัทฯตัดรายการส่วนปรับปรุงอาคารเช่าและอุปกรณ์ออกจากบัญชีเมื่อจำหน่ายสินทรัพย์หรือคาดว่าจะไม่ได้รับประโยชน์เชิงเศรษฐกิจในอนาคตจากการใช้หรือการจำหน่ายสินทรัพย์ รายการผลกำไรหรือขาดทุนจากการจำหน่ายสินทรัพย์ จะรับรู้ในส่วนของกำไรหรือขาดทุนเมื่อบริษัทฯตัดรายการสินทรัพย์นั้นออกจากบัญชี
หน่วย : ล้านบาท
รายการ | มูลค่าสุทธิตามบัญชี ณ สิ้นปี 2566 | มูลค่าสุทธิตามบัญชี ณ สิ้นปี 2567 | มูลค่าสุทธิตามบัญชี ณ สิ้นปี 2568 | กรรมสิทธิ์ | ภาระผูกพัน |
ส่วนปรับปรุงอาคารเช่า | 44.53 | 45.15 | 45.28 | บริษัทฯ | ไม่มีภาระผูกพัน |
อุปกรณ์สำนักงาน | 42.63 | 41.87 | 45.46 | ||
เครื่องตกแต่งและติดตั้ง | 43.72 | 41.09 | 41.14 | ||
ยานพาหนะ | 25.28 | 25.31 | 26.05 | ||
สินทรัพย์ระหว่างก่อสร้างและติดตั้ง | 0.00 | 0.06 | 0.00 | ||
หัก: ค่าเสื่อมราคาสะสม | (113.10) | (120.09) | (130.54) | ||
ส่วนปรับปรุงอาคารและอุปกรณ์ - สุทธิ | 43.06 | 33.39 | 27.39 |
สินทรัพย์สิทธิการใช้
สินทรัพย์สิทธิการใช้วัดมูลค่าด้วยราคาทุนหักค่าเสื่อมราคาสะสม ผลขาดทุนจากการด้อยค่าสะสม และปรับปรุงด้วยการวัดมูลค่าของหนี้สินตามสัญญาเช่าใหม่ ราคาทุนของสินทรัพย์สิทธิการใช้ประกอบด้วยจำนวนเงินของหนี้สินตามสัญญาเช่าจากการวัดมูลค่าเริ่มแรก ต้นทุนทางตรงเริ่มแรกที่เกิดขึ้น จำนวนเงินที่จ่ายชำระตามสัญญาเช่า ณ วันที่สัญญาเช่าเริ่มมีผลหรือก่อนวันที่สัญญาเช่าเริ่มมีผล ประมาณการต้นทุนในการรื้อถอนและการขนย้ายสินทรัพย์อ้างอิง หรือการบูรณะสินทรัพย์อ้างอิงหรือสถานที่ตั้งของสินทรัพย์อ้างอิง และหักด้วยสิ่งจูงใจตามสัญญาเช่าที่ได้รับ
ค่าเสื่อมราคาของสินทรัพย์สิทธิการใช้คำนวณจากราคาทุนโดยวิธีเส้นตรงตามอายุสัญญาเช่าหรืออายุการใช้ประโยชน์โดยประมาณของสินทรัพย์สิทธิการใช้แล้วแต่ระยะเวลาใดจะสั้นกว่า ดังนี้
ส่วนปรับปรุงอาคารเช่าและอุปกรณ์ 1 - 10 ปี
ยานพาหนะ 3 และ 4 ปี
หากความเป็นเจ้าของในสินทรัพย์อ้างอิงได้โอนให้กับบริษัทฯเมื่อสิ้นสุดอายุสัญญาเช่าหรือราคาทุนของสินทรัพย์ดังกล่าวได้รวมถึงการใช้สิทธิเลือกซื้อ ค่าเสื่อมราคาจะคำนวณจากอายุการใช้ประโยชน์โดยประมาณของสินทรัพย์
ทรัพย์สินถาวร — ราคาประเมิน
| ทรัพย์สิน | ลักษณะกรรมสิทธิ์ | ภาระผูกพัน | มูลค่าประเมิน | คำอธิบาย |
|---|---|---|---|---|
| อาคารสำนักงานใหญ่ ที่จอดรถ และสาขาสนับสนุนธุรกิจ 3แห่ง | สิทธิการเช่า | ไม่มีภาระผูกพัน | 7.2 | สาขาสนับสนุนการทำธุรกิจ ได้แก่ สาขาโกดังขนส่งใหม่ สาขาลานประมูล และสาขาศูนย์ทะเบียน |
| อาคารสำนักงานสาขาหลัก | สิทธิการเช่า | ไม่มีภาระผูกพัน | 47.91 | |
| อาคารสำนักงานสาขาย่อย | สิทธิการเช่า | ไม่มีภาระผูกพัน | 11.65 | |
| อาคารสำนักงานสาขา Express | สิทธิการเช่า | ไม่มีภาระผูกพัน | 3.67 | |
| รถยนต์ประจำสาขา | เช่าซื้อ | ไม่มีภาระผูกพัน | 2.09 | |
| Server สำหรับจัดเก็บข้อมูล | สิทธิการเช่า | ไม่มีภาระผูกพัน | 0.05 |
สินทรัพย์ไม่มีตัวตน — รายละเอียด
บริษัทฯบันทึกต้นทุนเริ่มแรกของสินทรัพย์ไม่มีตัวตนตามราคาทุน ภายหลังการรับรู้เริ่มแรก สินทรัพย์ไม่มีตัวตนแสดงมูลค่าตามราคาทุนหักค่าตัดจำหน่ายสะสมและค่าเผื่อการด้อยค่าสะสม (ถ้ามี) ของสินทรัพย์นั้น
บริษัทฯตัดจำหน่ายสินทรัพย์ไม่มีตัวตนที่มีอายุการใช้ประโยชน์จำกัดโดยวิธีเส้นตรงตามอายุการใช้ประโยชน์เชิงเศรษฐกิจของสินทรัพย์นั้น และจะประเมินการด้อยค่าของสินทรัพย์ดังกล่าวเมื่อมีข้อบ่งชี้ว่าสินทรัพย์นั้นเกิดการด้อยค่า บริษัทฯจะทบทวนระยะเวลาการตัดจำหน่ายและวิธีการตัดจำหน่ายของสินทรัพย์ไม่มีตัวตนดังกล่าวทุกสิ้นปีเป็นอย่างน้อย ค่าตัดจำหน่ายรับรู้เป็นค่าใช้จ่ายในส่วนของกำไรหรือขาดทุน
สินทรัพย์ไม่มีตัวตนของบริษัทฯเป็นคอมพิวเตอร์ซอฟแวร์ ซึ่งมีอายุการให้ประโยชน์ประมาณ 10 ปี
สินทรัพย์ไม่มีตัวตน — ราคาประเมิน
| ทรัพย์สิน | ประเภท | ประเภท (ระบุ) | มูลค่าประเมิน |
|---|---|---|---|
| คอมพิวเตอร์ซอฟแวร์ | ซอฟต์แวร์ | 6.65 | |
| คอมพิวเตอร์ซอฟท์แวร์ระหว่างการพัฒนา | ซอฟต์แวร์ | 5.92 | |
| สิทธิอาคารเช่า | อื่น ๆ | สิทธิทางสัญญา | 0.02 |
มีนโยบายการลงทุนในบริษัทย่อย (Y/N)
มี
นโยบายการลงทุนในบริษัทย่อย — รายละเอียด
คณะกรรมการบริษัท มีนโยบายในการกำกับดูแลการดำเนินการของบริษัทย่อยและบริษัทร่วม ให้เป็นไปตามจรรยาบรรณในการดำเนินธุรกิจ (Conduct Guidelines) รวมทั้งระเบียบข้อบังคับ เป้าหมาย กลยุทธ์การดำเนินธุรกิจ อย่างต่อเนื่องและมีการติดตามผลการดำเนินงานของบริษัทย่อยและบริษัทร่วม อย่างต่อเนื่อง
นโยบายการลงทุน
บริษัทฯ มีนโยบายที่จะลงทุนในบริษัทที่สอดคล้องกับเป้าหมาย วิสัยทัศน์ และแผนกลยุทธ์ในการเติบโตของกลุ่มซึ่งจะทำให้บริษัทฯ มีผลประกอบการหรือผลกำไรเพิ่มขึ้น หรือลงทุนในธุรกิจที่เอื้อประโยชน์ (Synergy) ให้กับบริษัทฯ เพื่อเพิ่มความสามารถในการแข่งขันของบริษัทฯ และเพื่อให้บริษัทฯ สามารถบรรลุเป้าหมายในการเป็นผู้ประกอบการชั้นนำในธุรกิจหลักของบริษัทฯ ทั้งนี้ บริษัทฯ บริษัทย่อย และ/หรือบริษัทร่วม อาจพิจารณาลงทุนในธุรกิจอื่นเพิ่มเติมหากเป็นธุรกิจที่มีศักยภาพการเติบโตหรือสามารถต่อยอดทางธุรกิจ หรือเป็นประโยชน์ต่อธุรกิจของกลุ่มบริษัท ซึ่งสามารถสร้างผลตอบแทนที่ดีในการลงทุน โดยการพิจารณาการลงทุนของบริษัทฯ บริษัทย่อย และ/หรือบริษัทร่วม บริษัทฯ จะทำการวิเคราะห์ความเป็นไปได้ของการลงทุนและพิจารณาศักยภาพและปัจจัยความเสี่ยงจากการลงทุน โดยมีขั้นตอนการวิเคราะห์การลงทุนอย่างเหมาะสม ซึ่งจะต้องได้รับความเห็นชอบและ/หรือการอนุมัติจากที่ประชุมคณะกรรมการบริษัท หรือที่ประชุมผู้ถือหุ้นของบริษัทฯ (แล้วแต่กรณี) ทั้งนี้ ในการขออนุมัติการลงทุนบริษัทย่อย และ/หรือ บริษัทร่วมดังกล่าวจะต้องสอดคล้องเป็นไปตามประกาศคณะกรรมการกำกับตลาดทุน และประกาศคณะกรรมการตลาดหลักทรัพย์แห่งประเทศไทยที่เกี่ยวข้อง
นโยบายการกำกับดูแลการดำเนินงาน
บริษัทฯ กำหนดนโยบายการกำกับดูแลและบริหารกิจการบริษัทย่อยและบริษัทร่วม โดยมีวัตถุประสงค์เพื่อกำหนดมาตรการและกลไกทั้งทางตรงและทางอ้อม เพื่อให้บริษัทฯ สามารถกำกับดูแลและบริหารจัดการกิจการของบริษัทย่อยและบริษัทร่วมมีการปฏิบัติตามมาตรการและกลไกต่างๆ ที่กำหนดไว้ได้เสมือนเป็นหน่วยงานของบริษัทฯ เอง และเป็นไปตามนโยบายของบริษัทฯ รวมถึงกฎหมายบริษัทมหาชน ประมวลกฎหมายแพ่งและพาณิชย์ กฎหมายหลักทรัพย์ และกฎหมายอื่นที่เกี่ยวข้อง ตลอดจนประกาศ ข้อบังคับ และหลักเกณฑ์ต่างๆ ที่เกี่ยวข้องกับคณะกรรมการกำกับตลาดทุน สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ และตลาดหลักทรัพย์แห่งประเทศไทย ทั้งนี้ เพื่อรักษาผลประโยชน์เงินลงทุนของบริษัทฯ ในบริษัทย่อยและบริษัทร่วมดังกล่าว โดยมีรายละเอียด ดังนี้
บริษัทฯ จะส่งบุคคลที่เป็นตัวแทนของบริษัทฯ เข้าไปเป็นกรรมการ ผู้บริหาร หรือผู้มีอำนาจควบคุมในแต่ละบริษัทย่อยและ/หรือ บริษัทร่วมตามสัดส่วนการถือหุ้นในแต่ละบริษัท โดยการส่งตัวแทนของบริษัทฯ เข้าไปเป็นกรรมการ ผู้บริหาร หรือ
ผู้มีอำนาจควบคุมในแต่ละบริษัทย่อยและ/หรือบริษัทร่วมจะต้องได้รับการพิจารณาและเห็นชอบโดยคณะกรรมการบริษัท
กำหนดให้บุคคลที่เป็นตัวแทนของบริษัทฯ ตามข้อ 1) มีหน้าที่กำกับดูแลให้บริษัทย่อย และ/หรือบริษัทร่วมดำเนินการให้สอดคล้องกับกฎหมาย นโยบายการกำกับดูแลกิจการที่ดี นโยบายอื่นๆ ของบริษัทนั้น และให้สอดคล้องกับนโยบายของบริษัทแม่ และในกรณีที่บริษัทย่อยหรือบริษัทร่วมมีผู้ร่วมลงทุนอื่น บุคคลที่เป็นตัวแทนของบริษัทฯ ต้องปฏิบัติหน้าที่ให้ดีที่สุดเพื่อผลประโยชน์ของบริษัทฯ
บริษัทฯ ควบคุมให้บริษัทย่อย และ/หรือบริษัทร่วม มีระบบควบคุมภายในที่เหมาะสมและรัดกุมเพียงพอ และทำรายการต่างๆ ให้เป็นไปอย่างถูกต้องตามกฎหมาย และหลักเกณฑ์ที่เกี่ยวข้อง
บริษัทฯ ควบคุมให้บริษัทย่อย และ/หรือบริษัทร่วม เปิดเผยเกี่ยวกับฐานะทางการเงิน และผลการดำเนินงานให้แก่บริษัทฯ ทราบ รวมถึงต้องจัดให้มีการติดตามผลประกอบการ ของบริษัทย่อยและ/หรือ บริษัทร่วมอย่างใกล้ชิด และนำเสนอผลการวิเคราะห์รวมถึงแสดงความคิดเห็นหรือข้อเสนอแนะต่อคณะกรรมการบริษัท และคณะกรรมการบริษัทย่อยหรือบริษัทร่วมนั้นๆ เพื่อใช้ประกอบการพิจารณากำหนดนโยบาย เพื่อปรับปรุงส่งเสริมให้ธุรกิจของบริษัทย่อย และ/หรือ บริษัทร่วมมีการพัฒนาและเติบโตอย่างยั่งยืน
บริษัทฯ ควบคุมให้บริษัทย่อย และ/หรือบริษัทร่วมมีหน้าที่เปิดเผยการทำรายการกับบุคคลที่เกี่ยวโยงกัน การได้มาหรือจำหน่ายไปซึ่งทรัพย์สิน การทำรายการอื่นที่สำคัญ การเพิ่มทุน การลดทุน การยกเลิกบริษัทย่อยหรือบริษัทร่วม เป็นต้น
นโยบายการตลาดและภาวะการแข่งขัน
บทนำ
ในปี 2568 บริษัทได้ดำเนินนโยบายการตลาดให้สอดคล้องกับสภาพแวดล้อมทางธุรกิจและพฤติกรรมผู้บริโภคที่เปลี่ยนแปลงไป โดยมุ้งเน้นการรักษาความสามารถในการแข่งขันและการเข้าถึงกลุ่มลูกค้าเป้าหมายอย่างมีประสิทธิภาพ
รูปแบบการรายงาน
3117
นโยบายการตลาด (ภาพรวม)
นโยบายการตลาดของผลิตภัณฑ์หรือบริการที่สำคัญในปีที่ผ่านมา
ในปี 2568 บริษัทฯ กำหนดนโยบายด้านการตลาดโดยมุ่งเน้นการเข้าถึงกลุ่มลูกค้าในพื้นที่สาขา รวมถึงกลุ่มลูกค้าที่มีข้อจำกัดในการเข้าถึงแหล่งเงินทุนจากสถาบันการเงินทั่วไป โดยนำเสนอผลิตภัณฑ์และบริการที่ตอบสนองความต้องการด้านการอุปโภคบริโภคและการเสริมสภาพคล่องทางการเงินอย่างเหมาะสมกับศักยภาพของลูกค้าแต่ละราย
บริษัทฯ ดำเนินธุรกิจภายใต้หลักการให้สินเชื่ออย่างรับผิดชอบ โดยคำนึงถึงความสามารถในการชำระหนี้ของลูกค้าเป็นสำคัญ มีกระบวนการพิจารณาสินเชื่อที่รอบคอบ โปร่งใส และเป็นธรรม พร้อมเปิดเผยเงื่อนไข อัตราดอกเบี้ย ค่าธรรมเนียม และภาระผูกพันต่าง ๆ อย่างชัดเจน เพื่อให้ลูกค้าสามารถตัดสินใจได้อย่างมีข้อมูลครบถ้วน
บริษัทฯ ใช้เครือข่ายสาขาเป็นช่องทางหลักในการให้บริการ ควบคู่กับการจัดกิจกรรมทางการตลาดในพื้นที่ และการสื่อสารผ่านช่องทางออนไลน์ เพื่อเสริมสร้างการรับรู้แบรนด์อย่างเหมาะสม เพื่อรักษาความสัมพันธ์ระยะยาวกับลูกค้าและไม่ก่อให้เกิดความเข้าใจคลาดเคลื่อน
ขณะที่ปัจจุบันบริษัทอยู่ในช่วงของการพัฒนาเทคโนโลยี เพื่อเพิ่มช่องทางการขายและการให้สินเชื่อออนไลน์ ซึ่งจะสามารถดำเนินการได้ตั้งแต่ปีหน้าเป็นต้นไป ทั้งนี้ บริษัทฯ ดำเนินธุรกิจภายใต้กรอบ ประมวลจรรยาบรรณและจริยธรรมในการดำเนินธุรกิจ (Code of Conduct and Code of Ethics)
ในมิติด้านการคุ้มครองผู้บริโภค บริษัทฯ ให้ความสำคัญกับการดูแลลูกค้าตลอดกระบวนการให้บริการ ตั้งแต่ก่อนทำสัญญา ระหว่างอายุสัญญา และภายหลังการให้บริการ โดยมีช่องทางรับข้อร้องเรียนที่เข้าถึงได้สะดวก มีระบบติดตามและแก้ไขข้อร้องเรียนอย่างเป็นธรรมและภายในระยะเวลาที่เหมาะสม
นอกจากนี้ บริษัทฯ สนับสนุนการดำเนินธุรกิจตามกรอบการพัฒนาอย่างยั่งยืน (ESG) โดยมุ่งสร้างคุณค่าทางเศรษฐกิจควบคู่กับการดูแลสังคมและชุมชน ผ่านการให้ความรู้และสร้างภูมิคุ้มกันทางการเงิน รวมถึงการขยายโอกาสทางการเงินอย่างรับผิดชอบ และการตั้งสาขาในพื้นที่ใกล้ชุมชนเพื่ออำนวยความสะดวกแก่ประชาชนในพื้นที่สาขา
กลยุทธ์การดำเนินธุรกิจ
บริษัทฯ ได้กำหนดกลยุทธ์สำคัญเพื่อสนับสนุนการเติบโตอย่างยั่งยืน ดังนี้
มุ่งเน้นการเติบโตของยอดขายสินค้าและสินเชื่อเช่าซื้อ รวมถึงการให้สินเชื่อที่มีหลักประกัน อาทิเช่น รถยนต์ รถจักรยานยนต์ และที่ดิน สิ่งปลูกสร้าง และสินเชื่อที่ไม่มีหลักประกัน อาทิเช่น สินเชื่อส่วนบุคคล และสินเชื่อเพื่อการประกอบอาชีพ
ขยายธุรกิจนายหน้าประกันวินาศภัย เพื่อเพิ่มแหล่งรายได้และต่อยอดฐานลูกค้าสินเชื่อ
พัฒนาช่องทางการขายและการให้สินเชื่อผ่านช่องทางออนไลน์ทั้ง Social Commerce/E-Commerce / Platform Online
รักษาฐานลูกค้าเดิมผ่านกลยุทธ์ CRM เพื่อสร้างความภักดีต่อแบรนด์ (Brand Loyalty)
เพิ่มช่องทางการขายใหม่ ตลาดใหม่และกลุ่มลูกค้าใหม่ ผ่านดีลพันธมิตรและคู่ค้าทางธุรกิจใหม่ๆ
การบริหารความเสี่ยงด้านสินเชื่อและการติดตามหนี้
บริษัทฯ ให้ความสำคัญกับการคัดกรองคุณภาพสินเชื่อ โดยกำหนดหลักเกณฑ์การพิจารณาที่รัดกุม ครอบคลุมการประเมินหลักประกัน รายได้ ความมั่นคงทางอาชีพ และประวัติการชำระหนี้ พร้อมกำหนดกรอบอำนาจอนุมัติอย่างเหมาะสม
ในด้านการติดตามหนี้ บริษัทฯ มีระบบแจ้งเตือนก่อนครบกำหนดชำระ วางแผนติดตามหนี้อย่างเป็นระบบ และว่าจ้างผู้เชี่ยวชาญภายนอกสำหรับติดตามลูกหนี้ด้อยคุณภาพ โดยยึดถือการปฏิบัติตามกฎหมายและพระราชบัญญัติการทวงถามหนี้ พ.ศ. 2558 อย่างเคร่งครัด
ลักษณะลูกค้าและกลุ่มลูกค้าเป้าหมายของธุรกิจขายสินค้าและให้สินเชื่อ
กลุ่มลูกค้าปัจจุบัน และกลุ่มลูกค้าเป้าหมายของบริษัทฯ ที่ต้องการสินค้าที่จำเป็นในการใช้ชีวิต หน้าที่การงานและในครัวเรือน รวมถึงต้องการสินเชื่อ เพื่อนำไปประกอบอาชีพและจับจ่ายใช้สอย ซึ่งส่วนใหญ่เป็นบุคคลธรรมดา โดยบริษัทฯ เน้นไปที่ลูกค้าที่อยู่ในพื้นที่เดียวกันหรือใกล้เคียงกับสาขาที่เปิดให้บริการ ทั้งที่มีรายได้ประจำและไม่ประจำ และมีแผนจะขยายการขายสินค้าและการให้สินเชื่อผ่านช่องทางออนไลน์ไปยังพื้นที่ต่าง ๆ ในปีหน้า รวมถึงกลุ่มลูกค้าที่เป็นบริษัทประกอบธุรกิจด้านการขนส่งที่มีการใช้งานรถบรรทุกในการประกอบธุรกิจ
ภาวะเศรษฐกิจโดยรวมประเทศไทย
จากการคาดการณ์เศรษฐกิจไทยปี 2569 มีแนวโน้มเติบโตต่ำกว่า 2% เป็นครั้งแรกในรอบ 30 ปี หากไม่รวมช่วงวิกฤติ ท่ามกลางความท้าทายรอบด้าน
คาดว่าไทยจะโตต่ำสุดในภูมิภาค จากปัจจัย ดังนี้
ความเปราะบางเชิงโครงสร้างที่มีอยู่ ทั้งปัญหาผู้สูงวัย อัตราการเกิดใหม่มีแนวโน้มลดลง หนี้สินครัวเรือนที่สูง รวมถึงขนาดเศรษฐกิจนอกระบบที่ใหญ่
ปัญหาพื้นฐานด้านการศึกษา ซึ่งส่งผลต่อการพัฒนาขีดความสามารถและศักยภาพด้านการแข่งขัน
ข้อจำกัดทางงบประมาณทางการคลัง สืบเนื่องจากภาระหนี้สาธารณะที่ค่อนข้างสูง
ความท้าทายของภาครัฐที่มีกฎระเบียบจำนวนมากและข้อมูลขาดความเชื่อมโยง
ผลทระทบจากธรรมชาติและภัยพิบัติในปีก่อนหน้า
ค่าเงินบาทแข็งค่า กระทบต่อการส่งออกและการท่องเที่ยว
อาชญากรรมทางไซเบอร์ การเคลื่อนย้ายเงินทุนเทา
ความเสี่ยงจากกระบวนการจัดทำงบประมาณที่ล่าช้า สืบเนื่องจากความไม่แน่นอนทางการเมือง
ความไม่แน่นอนของเศรษฐกิจโลกในปี 2569 เพิ่มขึ้นจากปัจจัยภูมิรัฐศาสตร์
เกิดความขัดแย้งและเสี่ยงต่อการเกิดภาวะสงคราม ซึ่งจะส่งผลกระทบต่อเศรษฐกิจ การเมือง สังคม การค้าขาย และห่วงโซ่อุปทานของการผลิตสินค้า
ผลกระทบต่อความไม่แน่นอนทางเศรษฐกิจไทยที่สูงขึ้น สืิบเนื่องจากมาตรการภาษีทางการค้าของสหรัฐฯ
กกร. มุ่งหวังให้รัฐบาลหลังการเลือกตั้งสานต่อแนวทางในการปรับโครงสร้างเศรษฐกิจไทย
ผ่านการผันเศรษฐกิจเข้าสู่ในระบบและแก้ไขปัญหาหนี้อย่างยั่งยืนซึ่งจะช่วยเพิ่มกำลังซื้อ
เพิ่มศักยภาพผู้ประกอบการ ลดอุปสรรคทางธุรกิจที่จะหนุนการลงทุนใหม่และสร้างความเข้มแข็งของห่วงโซ่อุปทาน
ยกระดับการต่อต้านคอร์รัปชัน สิ่งผิดกฎหมาย เพื่อสร้าง Trust & Confidence และลดต้นทุนแฝงในการประกอบธุรกิจ
ร่วมมือกันตามแนวทาง "Reinvent Thailand" เพื่อปิดจุดอ่อนในการลดความท้าทายภายในประเทศ และเสริมจุดแข็งเพื่อการเติบโตอย่างยั่งยืนของไทย
ภาวะอุตสาหกรรมและการแข่งขัน (ภาพรวม)
การแข่งขันทางธุรกิจ
ธุรกิจการปล่อยสินเชื่อ
ธุรกิจการให้สินเชื่อ โดยเฉพาะสินเชื่อที่มีทะเบียนรถเป็นหลักประกัน ยังคงมีการเติบโตอย่างต่อเนื่องและมีการแข่งขันค่อนข้างสูง เนื่องจากเป็นสินเชื่อที่มีหลักประกันซึ่งสามารถเปลี่ยนเป็นเงินสดได้ง่ายเมื่อเทียบกับหลักประกันประเภทอื่น อีกทั้งยังให้ผลตอบแทนในระดับที่จูงใจแก่ผู้ประกอบการ ส่งผลให้มีผู้ประกอบการจำนวนมากเข้ามาดำเนินธุรกิจในตลาดดังกล่าว โครงสร้างการแข่งขันของธุรกิจสินเชื่อจำนำทะเบียนรถสามารถแบ่งผู้ประกอบการออกเป็น 2 กลุ่มหลัก ได้แก่ ผู้ประกอบการที่เป็นสถาบันการเงิน (Bank) และผู้ประกอบการที่ไม่ใช่สถาบันการเงิน (Non-Bank)
ผู้ประกอบการที่เป็นสถาบันการเงิน (Bank)
ผู้ประกอบการกลุ่มนี้ส่วนใหญ่อยู่ภายใต้การกำกับของสถาบันการเงิน หรือเป็นบริษัทในเครือของธนาคารพาณิชย์ ซึ่งมีข้อได้เปรียบด้านต้นทุนทางการเงินที่ต่ำ ฐานเงินทุนที่แข็งแกร่ง และเครือข่ายสาขาที่ครอบคลุมทั่วประเทศ ช่วยเพิ่มประสิทธิภาพด้านการเข้าถึงลูกค้าและการรับชำระค่างวด กลุ่มลูกค้าเป้าหมายของผู้ประกอบการในกลุ่มนี้มักเป็นผู้มีรายได้ประจำ มีเอกสารทางการเงินชัดเจน และมีประวัติทางการเงินที่ดี ผู้ประกอบการรายสำคัญ ได้แก่
กรุงศรี ออโต้ (Car4: ธนาคารกรุงศรีอยุธยา
ทีทีบี ไดรฟ์ (ttb DRIVE): ธนาคารทหารไทยธนชาต
ธนาคารทิสโก้ (TISCO Auto Cash): รวมถึงแบรนด์ลูก "สมหวัง เงินสั่งได้"
ธนาคารกสิกรไทย (K-Car to Cash): เน้นบริการผ่าน K PLUS
ธนาคารไทยพาณิชย์ (My Car My Cash): เน้นบริการผ่าน SCB Easy
ธนาคารเกียรตินาคินภัทร (KKP Car Quick Cash)
ธนาคารซีไอเอ็มบี ไทย (CIMB Thai Auto)
ธนาคารแลนด์ แอนด์ เฮ้าส์ (LH Bank Auto Cash)
กรุงไทยธุรกิจลิสซิง (KTBL): บริษัทในเครือธนาคารกรุงไทย
ความได้เปรียบที่เป็นรากฐานสำคัญของกลุ่มธนาคาร คือ "ต้นทุนทางการเงิน" ที่ต่ำกว่าผู้ประกอบการกลุ่มอื่นอย่างมหาศาล เนื่องจากการเข้าถึงแหล่งเงินทุนจากเงินฝากโดยตรง ทำให้สามารถเดินกลยุทธ์ด้านราคาด้วยอัตราดอกเบี้ยที่จูงใจและต่ำกว่าเพดานที่กฎหมายกำหนดเพื่อดึงดูดกลุ่มลูกค้าเกรดพรีเมียมที่มีประวัติทางการเงินดีและมีรายได้ประจำชัดเจน ในปัจจุบันกลุ่มธนาคารได้ก้าวข้ามขีดจำกัดเรื่องความล่าช้าในอดีตด้วยการทำ Digital Transformation อย่างเต็มรูปแบบ โดยใช้ฐานข้อมูล Big Data ของธนาคารแม่มาวิเคราะห์พฤติกรรมการเงินเพื่อเสนอสินเชื่อแบบ "รู้ใจ" ผ่านแอปพลิเคชันมือถือ ทำให้การอนุมัติเกิดขึ้นได้เกือบจะทันทีสำหรับลูกค้าที่มีประวัติในระบบ นอกจากนี้ธนาคารยังหันมาสร้าง Ecosystem ที่ครบวงจร เช่น การผูกสินเชื่อเข้ากับบริการประกันภัยและศูนย์บริการรถยนต์ เพื่อสร้างความผูกพันกับลูกค้าในระยะยาว อย่างไรก็ตาม ข้อจำกัดของกลุ่มนี้ยังคงอยู่ที่ความเข้มงวดในการคัดกรองลูกค้าตามเกณฑ์ของธนาคารแห่งประเทศไทย ซึ่งอาจไม่ครอบคลุมกลุ่มลูกค้าอาชีพอิสระหรือผู้ที่มีรายได้ไม่แน่นอนที่ไม่มีเอกสารยืนยันสถานะทางการเงินที่ชัดเจน
ผู้ประกอบการกลุ่มนี้มีเครือข่าย สาขาธนาคารหลายร้อยถึงหลายพันสาขาทั่วประเทศ รวมถึงช่องทางดิจิทัล เช่น Mobile Banking และช่องทางออนไลน์ ซึ่งช่วยสนับสนุนการเข้าถึงลูกค้าและการให้บริการรับชำระค่างวดได้อย่างสะดวก โดยกลุ่มลูกค้าของผู้ประกอบการในกลุ่มนี้มักเป็นลูกค้าที่มีรายได้ประจำ มีหลักฐานทางการเงินที่ชัดเจน และมีประวัติทางการเงินที่ดี
ผู้ประกอบการที่ไม่ใช่สถาบันการเงิน (Non-Bank)
ผู้ประกอบการในกลุ่มนี้ให้บริการแก่ลูกค้าที่หลากหลาย ทั้งผู้มีรายได้ประจำและไม่มีรายได้ประจำ รวมถึงกลุ่มที่ไม่สามารถเข้าถึงแหล่งเงินทุนจากสถาบันการเงิน เนื่องจากขาดหลักฐานทางการเงินที่ชัดเจน การพิจารณาสินเชื่อจะเน้นการประเมินหลักประกัน ความสามารถในการชำระหนี้ และข้อมูลเชิงพื้นที่ โดยมีการลงพื้นที่ตรวจสอบข้อมูลลูกค้าจริง รวมถึงใช้กลยุทธ์การขยายสาขาเข้าสู่ชุมชน เพื่อสร้างความสัมพันธ์อันดีกับลูกค้าและผู้นำชุมชน อย่างไรก็ดี ผู้ประกอบการในกลุ่มนี้อาจมีข้อจำกัดด้านต้นทุนทางการเงินและศักยภาพเงินทุน
ในปัจจุบัน ภาครัฐ โดยเฉพาะกระทรวงการคลังและธนาคารแห่งประเทศไทย ได้เข้ามากำกับดูแลธุรกิจสินเชื่อบุคคล รวมถึงสินเชื่อที่มีหลักประกันอย่างเข้มงวดมากขึ้น ส่งผลให้การเข้าสู่ธุรกิจของผู้ประกอบการรายใหม่มีข้อจำกัดเพิ่มขึ้น อุตสาหกรรมสินเชื่อที่มีหลักประกันยังคงมีการแข่งขันในระดับสูง โดยเฉพาะในกลุ่มสินเชื่อทะเบียนรถ ซึ่งเป็นผลิตภัณฑ์หลักของผู้ประกอบการรายใหญ่หลายรายที่มีเครือข่ายสาขาครอบคลุมทั่วประเทศ และมีความสามารถในการเข้าถึงแหล่งเงินทุนในต้นทุนที่แข่งขันได้
หัวใจความสำเร็จของกลุ่ม Non-bank ไม่ใช่เรื่องของราคา แต่คือ "ความเร็วและการเข้าถึงใจคน" โดยเฉพาะในกลุ่มลูกค้าที่ธนาคารเข้าไม่ถึง (Underbanked) เช่น พ่อค้าแม่ค้า อาชีพอิสระ หรือเกษตรกร ซึ่งผู้ประกอบการกลุ่มนี้มีความเชี่ยวชาญสูงในการประเมินความเสี่ยงด้วยข้อมูลทางเลือก (Alternative Data) และการใช้ความสัมพันธ์ในพื้นที่เป็นตัวตัดสินใจในการปล่อยกู้ กลยุทธ์ที่โดดเด่นมากในยุคนี้คือการเปลี่ยนสาขาที่กระจายอยู่ทุกชุมชนให้กลายเป็นจุดบริการทางการเงินที่ครบวงจร โดยเน้นกระบวนการที่ยืดหยุ่นและการอนุมัติจบได้ภายในไม่กี่นาทีที่หน้าเคาน์เตอร์ นอกจากนี้กลุ่ม Non-bank ยังเป็นผู้นำในการสร้างนวัตกรรม "สินเชื่อหมุนเวียน" เช่น บัตรกดเงินสดจำนำทะเบียนรถที่ช่วยให้ลูกค้าเข้าถึงเงินได้ตลอด 24 ชั่วโมงผ่านตู้ ATM ทั่วประเทศ ซึ่งตอบโจทย์พฤติกรรมการใช้เงินแบบฉุกเฉินได้ดีกว่าธนาคาร สำหรับผู้เล่นรายภูมิภาคอย่างสตาร์มันนี่ ความได้เปรียบที่สำคัญคือการมี "ข้อมูลเชิงลึกในพื้นที่" (Local Insight) ที่เหนือกว่าส่วนกลาง ทำให้สามารถบริหารจัดการหนี้เสียและดูแลลูกค้าได้อย่างใกล้ชิดท่ามกลางความผันผวนของเศรษฐกิจ แม้จะมีต้นทุนทางการเงินที่สูงกว่ากลุ่มธนาคาร แต่ด้วยผลตอบแทน (Yield) ที่สูงและความคล่องตัวที่มากกว่า ทำให้กลุ่ม Non-bank ยังคงเป็นผู้กุมอำนาจในตลาดสินเชื่อทะเบียนรถระดับฐานรากอย่างแข็งแกร่ง
ผู้ประกอบการรายสำคัญ ได้แก่
บริษัท เมืองไทย แคปปิตอล จำกัด (มหาชน) มีจำนวน 8,069 สาขา ครอบคลุมทุกภูมิภาค ให้บริการสินเชื่อที่มีหลักประกันหลากหลายประเภท
บริษัท ศรีสวัสดิ์ คอร์ปอเรชั่น จำกัด (มหาชน) มีจำนวน 6,000 กว่าสาขา ครอบคลุมทั่วประเทศ
บริษัท ออโต้ เอกซ์ จำกัด (แบรนด์ “เงินไชโย”): มีจำนวน ประมาณ 2,013 สาขา
บริษัท เงินติดล้อ จำกัด (มหาชน) มีจำนวน 1,832 สาขา
บริษัท ศักดิ์สยามลิสซิ่ง จำกัด (มหาชน) มีจำนวน 1,079 สาขา
บริษัท เฮงลิสซิ่ง แอนด์ แคปปิตอล จำกัด (มหาชน) มีจำนวน มากกว่า 1,000 สาขา
บริษัท เงินเทอร์โบ จำกัด (มหาชน) มีจำนวน มากกว่า 1,000 สาขา
บริษัท สตาร์ มันนี่ จำกัด (มหาชน) มีจำนวน 95 สาขา
ผู้ประกอบการรายใหญ่ส่วนใหญ่ให้บริการสินเชื่อโดยรับหลักประกันประเภท รถยนต์ รถจักรยานยนต์ รถเพื่อการเกษตร และรถเชิงพาณิชย์ ขณะที่บางรายมีผลิตภัณฑ์สินเชื่อที่มีบ้านและที่ดินเป็นหลักประกันเพิ่มเติม
บริษัทฯ เป็นผู้ประกอบการในกลุ่ม Non-Bank โดยมุ่งเน้นให้บริการลูกค้าในพื้นที่ภาคตะวันออกเป็นหลัก ซึ่งมีการแข่งขันกับผู้ประกอบการรายสำคัญทั้งที่จดทะเบียนและไม่ได้จดทะเบียนในตลาดหลักทรัพย์ฯ ที่มีการขยายสาขาเข้ามาในพื้นที่เดียวกัน บริษัทมีการให้บริการสินเชื่อที่มีหลักประกันครอบคลุมทั้งรถยนต์ รถจักรยานยนต์ รถเพื่อการเกษตร รถเชิงพาณิชย์ และบ้านและที่ดิน รวมถึงสินเชื่อที่ไม่มีหลักประกันได้แก่ สินเชื่อส่วนบุคคล และสินเชื่อนาโนไฟแนนซ์ฺ
ธุรกิจจำหน่ายสินค้าประเภทเครื่องใช้ไฟฟ้า
ธุรกิจจำหน่ายสินค้าประเภทเครื่องใช้ไฟฟ้าไม่มีข้อจำกัดของผู้ประกอบการรายใหม่ๆ ที่จะเข้ามาแข่งขัน ดังนั้น จึงอาจจะมีผู้ประกอบการรายใหม่เข้ามาแย่งชิงส่วนแบ่งทางการตลาดได้ง่าย จึงจัดเป็นธุรกิจที่มีการแข่งขันที่ค่อนข้างสูงและรุนแรง ไม่ว่าจะเป็นพฤติกรรมของผู้บริโภคที่เปลี่ยนแปลงอย่างรวดเร็ว หรือความก้าวหน้าของเทคโนโลยีในปัจจุบัน อาจจะทำให้เกิดช่องทางการจำหน่ายสินค้าในรูปแบบใหม่เช่น การซื้อขายแบบออนไลน์ ไม่ว่าจะเป็นผ่าน Lazada และ Shopee เป็นต้น อย่างไรก็ตาม กลุ่มลูกค้าส่วนใหญ่ของธุรกิจจำหน่ายเครื่องใช้ไฟฟ้า โดยเฉพาะสินค้าที่มีขนาดใหญ่และมีราคาที่ค่อนข้างสูง ยังคงมีความต้องการที่จะทดลองประสิทธิภาพและตรวจสอบคุณภาพของสินค้าโดยตรงเพื่อเพิ่มความเชื่อมั่นก่อนการตัดสินใจซื้อสินค้าแต่ละครั้ง และเพื่อตอบสนองแก่กลุ่มลูกค้านี้ ผู้ประกอบการจึงต้องสร้าง Brand Royalty ให้เกิดขึ้นแก่ลูกค้า เพิ่มความหลากหลายของผลิตภัณฑ์ มีสาขาที่ครอบคลุมพื้นที่ของกลุ่มลูกค้าเป้าหมาย และการให้บริการหลังการขาย เป็นต้น ซึ่งสามารถแบ่งผู้ประกอบการออกเป็น 3 กลุ่ม ได้แก่
1.ผู้ประกอบการค้าปลีกสมัยใหม่ (Modern Trade)
ผู้ประกอบการในกลุ่ม Modern Trade จะมีการจำหน่ายสินค้าที่หลากหลาย ไม่เจาะจงแค่เครื่องใช้ไฟฟ้าอย่างเดียว ในส่วนของสินค้าประเภทเครื่องใช้ไฟฟ้าโดยในหมวดเครื่องใช้ไฟฟ้าจะเน้นสินค้าขนาดเล็กถึงขนาดกลาง และจำหน่ายในรูปแบบเงินสดหรือผ่อนชำระผ่านบัตรเครดิตเป็นหลัก ผู้ประกอบการในกลุ่มนี้ ได้แก่
บริษัท เอก-ชัย ดิสทริบิวชั่น ซิสเทม จำกัด ซึ่งมีจำนวนสาขารวม 2,276 สาขา ประกอบด้วย ไฮเปอร์มาร์เก็ต 226 สาขา ซูเปอร์มาร์เก็ต 194 สาขา และร้านโก เฟรช 1,856 สาขา
บริษัท เบอร์ลี่ ยุคเคอร์ จำกัด (มหาชน) (กลุ่มบิ๊กซี) มีจำนวนสาขารวมในประเทศไทย 1,946 สาขา ขับเคลื่อนหลักโดย Big C Mini และ Big C Hypermarket
บริษัท โฮม โปรดักส์ เซ็นเตอร์ จำกัด (มหาชน) มีจำนวน 105 สาขา
ผู้ประกอบการในกลุ่มนี้มีเครือข่ายสาขาครอบคลุมทุกภูมิภาคของประเทศ มีความได้เปรียบด้านขนาด (Economies of Scale) อำนาจต่อรองกับซัพพลายเออร์ และความสามารถในการจัดกิจกรรมส่งเสริมการขายเชิงรุก ส่งผลให้การแข่งขันด้านราคาอยู่ในระดับสูงขณะ ที่ของบริษัทฯ มีจำนวน 2 สาขา ที่ตั้งอยู่บนห้างสรรพสินค้า โดยรวมตัวในภาคตะวันออก จึงมุ่งเน้นกลยุทธ์ความใกล้ชิดลูกค้าและการให้บริการเฉพาะพื้นที่เพื่อสร้างความแตกต่าง
2.ผู้ประกอบการธุรกิจเครื่องใช้ไฟฟ้าโดยเฉพาะ (Specialty)
ผู้ประกอบการในกลุ่มนี้จะเน้นลูกค้าที่มีความต้องการจะซื้อเครื่องใช้ไฟฟ้าโดยเฉพาะ โดยสินค้าเครื่องใช้ไฟฟ้าจะมีประเภทที่หลากหลายกว่าผู้ประกอบการในกลุ่ม Modern Trade เช่น ตู้แช่ที่ใช้สำหรับผู้ประกอบการ เป็นต้น และมีแบรนด์เครื่องใช้ไฟฟ้าที่หลากหลายกว่า เนื่องจากบางแบรนด์ไม่มีขายในห้างสรรพสินค้า เช่น Mazuma, Skyworth และ Media เป็นต้น นอกจากนี้ ผู้ประกอบการในกลุ่มนี้ยังเน้นกลุ่มลูกค้าที่มีความต้องการจะผ่อนชำระสินค้า แต่ไม่สามารถเข้าถึงการใช้บริการผ่อนชำระผ่านบัตรเครดิต โดยจะมีการให้บริการผ่อนชำระเพิ่มเติมด้วยการปล่อยสินเชื่อเช่าซื้อเครื่องใช้ไฟฟ้า ตัวอย่างผู้ประกอบการในกลุ่มนี้ ได้แก่
บริษัท ซิงเกอร์ประเทศไทย จำกัด (มหาชน) มีจำนวน 300 สาขา และสาขาย่อยกว่า 7,000 แห่ง ครอบคลุมทุกภูมิภาค
บริษัท เซ็นทรัล รีเทล คอร์ปอเรชั่น จำกัด (มหาชน) มีจำนวน 111 สาขา
บริษัท สยามชัย เซอร์วิส จำกัด มีจำนวน รวมกว่า 600 สาขา
บริษัท สตาร์ มันนี่ จำกัด (มหาชน) มีจำนวน 95 สาขา
บริษัท เดอะเบสท์ วัน อีเล็คทริค ซิตี้ จำกัด มีจำนวน 4 สาขา
จุดแข็งของกลุ่มนี้คือ การให้บริการขายผ่อนชำระ รวมถึงสินเชื่อเช่าซื้อสำหรับลูกค้าที่ไม่สามารถเข้าถึงบัตรเครดิต ซึ่งเป็นปัจจัยสำคัญในการขยายฐานลูกค้าในต่างจังหวัด การแข่งขันในกลุ่ม Specialty จึงเน้นทั้งด้านเครือข่ายสาขา ความสามารถในการให้สินเชื่อ และการบริหารความเสี่ยงด้านคุณภาพลูกหนี้ควบคู่กัน ส่วนบริษัทฯ ทุกสาขาโดยรวมในภาคตะวันออก มุ่งเน้นกลยุทธ์ความใกล้ชิดลูกค้าและการให้บริการเฉพาะพื้นที่เพื่อสร้างความแตกต่าง
3.ผู้ประกอบการผ่านช่องทาง E-Commerce
บริษัทตระหนักถึงการเปลี่ยนแปลงของสภาพแวดล้อมทางธุรกิจและพฤติกรรมผู้บริโภคในยุคดิจิทัล ซึ่งส่งผลให้การซื้อขายสินค้าผ่านระบบพาณิชย์อิเล็กทรอนิกส์ (E Commerce) และแพลตฟอร์มตลาดกลางออนไลน์ (E Marketplace) มีบทบาทสำคัญต่อการดำเนินธุรกิจ บริษัทจึงกำหนดนโยบายการจำหน่ายสินค้าเครื่องใช้ไฟฟ้าผ่านช่องทางดังกล่าว เพื่อเพิ่มโอกาสทางการตลาด เข้าถึงลูกค้าได้อย่างทั่วถึง และเสริมสร้างความสามารถในการแข่งขันอย่างยั่งยืน
การดำเนินธุรกิจผ่านระบบ E Commerce ของบริษัทตั้งอยู่บนพื้นฐานของความโปร่งใส ความเป็นธรรม และความรับผิดชอบต่อผู้มีส่วนได้เสียทุกฝ่าย โดยยึดถือหลักจรรยาบรรณและจริยธรรมในการดำเนินธุรกิจ (Code of Conduct and Code of Ethics) เป็นแนวทางสำคัญ ทั้งในด้านการกำหนดราคา การสื่อสารทางการตลาด การนำเสนอข้อมูลสินค้า และการให้บริการแก่ลูกค้าอย่างถูกต้อง เป็นธรรม และไม่เอาเปรียบผู้บริโภค
บริษัทให้ความสำคัญกับการปฏิบัติต่อคู่แข่งทางการค้าอย่างเหมาะสม ภายใต้กรอบของการแข่งขันเสรีและเป็นธรรม โดยกำหนดให้กรรมการ ผู้บริหาร และพนักงานทุกระดับ ปฏิบัติตามกฎหมายที่เกี่ยวข้องและหลักการแข่งขันที่ดี ไม่แสวงหาหรือใช้ข้อมูลที่เป็นความลับของคู่แข่งทางการค้าด้วยวิธีการที่ไม่สุจริต ไม่กระทำการใด ๆ ที่เป็นการทำลายชื่อเสียงของคู่แข่ง และไม่เข้าร่วมในข้อตกลงหรือพฤติกรรมที่มีลักษณะเป็นการผูกขาดหรือจำกัดการแข่งขันในตลาด
บริษัทเชื่อมั่นว่าการดำเนินนโยบายการขายผ่านระบบ E Commerce ภายใต้หลักจริยธรรม ความรับผิดชอบ และการแข่งขันอย่างเป็นธรรม จะช่วยสร้างความเชื่อมั่นให้แก่ลูกค้า คู่ค้า และสังคมโดยรวม อีกทั้งยังเป็นรากฐานสำคัญในการพัฒนาธุรกิจให้เติบโตอย่างมั่นคง โปร่งใส และยั่งยืนในระยะยาว
การแข่งขันในตลาดสินเชื่อผ่อนสินค้า (โทรศัพท์มือถือ)
ธุรกิจสินเชื่อผ่อนสินค้าโดยเฉพาะโทรศัพท์มือถือมีการแข่งขันจากผู้ประกอบการหลายราย ทั้งผู้ให้บริการสินเชื่อเฉพาะทางและผู้ประกอบการร้านค้าปลีกโทรศัพท์มือถือที่ให้บริการผ่อนชำระสินค้าแก่ลูกค้าโดยตรง อาทิ TG Fone Company Limited, U Friend Company Limited ,บมจ. เอสจี แคปปิตอล และบมจ. สตาร์ มันนี่ เป็นต้น
บริษัทฯ มีจุดแข็งด้านการให้บริการสินเชื่อที่มีเงื่อนไขการสมัครที่เข้าถึงได้ง่ายทั้งลูกค้าที่มีรายได้ประจำและลูกค้าที่ไม่มีรายได้ประจำ โดยในส่วนลูกค้าที่ไม่มีรายได้ประจำลูกค้าสามารถสมัครใช้บริการได้โดยไม่จำเป็นต้องมีบัตรเครดิตหรือสลิปเงินเดือน พร้อมทั้งมีแคมเปญส่งเสริมการขาย เช่น การผ่อนชำระโดยมีเงินดาวน์เริ่มต้นในระดับต่ำ ซึ่งช่วยให้บริษัทสามารถเข้าถึงกลุ่มลูกค้ารายย่อยและกลุ่มผู้มีรายได้ไม่ประจำได้มากขึ้น
อย่างไรก็ตาม ผู้ประกอบการบางรายมีความได้เปรียบจากการมีเครือข่ายร้านค้าปลีกขนาดใหญ่ การพัฒนาช่องทางดิจิทัลผ่านแอปพลิเคชัน และการให้บริการหลังการขายที่ครอบคลุมมากขึ้น ซึ่งทำให้การแข่งขันในตลาดมีความเข้มข้นเพิ่มขึ้น บริษัทฯ จึงมุ่งพัฒนาผลิตภัณฑ์และบริการอย่างต่อเนื่อง เพื่อรักษาฐานลูกค้าและเพิ่มศักยภาพในการแข่งขันในระยะยาว
สรุปภาพรวมการแข่งขันธุรกิจการขายสินค้า
อุตสาหกรรมมีการแข่งขันสูงทั้งด้านราคา ช่องทางการจัดจำหน่าย และรูปแบบการชำระเงิน โดยผู้ประกอบการรายใหญ่มีความได้เปรียบด้านขนาดธุรกิจและเครือข่ายสาขา ขณะที่ผู้ประกอบการระดับภูมิภาคสามารถแข่งขันได้ด้วยความใกล้ชิดลูกค้า ความยืดหยุ่นในการให้สินเชื่อ และความเข้าใจตลาดท้องถิ่น
บริษัทฯ จึงมุ่งเน้นกลยุทธ์การบริหารเครือข่ายสาขาในพื้นที่ภาคตะวันออก การสร้างความสัมพันธ์ระยะยาวกับลูกค้า และการพัฒนาระบบสินเชื่อเช่าซื้ออย่างรอบคอบ เพื่อรักษาความสามารถในการแข่งขันอย่างยั่งยืน
ในปี 2568 ธุรกิจจำหน่ายเครื่องใช้ไฟฟ้า โทรศัพท์มือถือ และคอมพิวเตอร์ ยังคงเผชิญกับภาวะการแข่งขันในระดับสูง จากผู้ประกอบการค้าปลีกสมัยใหม่ ผู้ประกอบการเฉพาะทาง รวมถึงแพลตฟอร์มการซื้อขายสินค้าออนไลน์ ซึ่งมีการแข่งขันอย่างเข้มข้นในด้านราคา เงื่อนไขการผ่อนชำระ และการประยุกต์ใช้เทคโนโลยีดิจิทัลเพื่อเพิ่มประสิทธิภาพในการเข้าถึงลูกค้า
บริษัทฯ ตระหนักถึงความเสี่ยงจากการแข่งขันดังกล่าว ซึ่งอาจส่งผลกระทบต่อส่วนแบ่งทางการตลาด และความสามารถในการรักษาฐานลูกค้า โดยบริษัทฯ ได้กำหนดแนวทางบริหารจัดการความเสี่ยงผ่านการติดตามสถานการณ์การแข่งขันอย่างใกล้ชิด การวิเคราะห์ข้อมูลตลาดและพฤติกรรมผู้บริโภคอย่างสม่ำเสมอ ตลอดจนการปรับกลยุทธ์ด้านราคา ผลิตภัณฑ์ และช่องทางการให้บริการให้เหมาะสมกับบริบทของแต่ละพื้นที่
นอกจากนี้ บริษัทฯ ยังคงให้ความสำคัญกับจุดแข็งด้านเครือข่ายสาขาในพื้นที่ การให้บริการที่เข้าถึงง่าย การสร้างความสัมพันธ์ระยะยาวกับลูกค้า และการพัฒนาศักยภาพบุคลากร เพื่อเสริมสร้างความแตกต่างทางการแข่งขันอย่างยั่งยืน ทั้งนี้ การดำเนินงานดังกล่าวอยู่ภายใต้กรอบการกำกับดูแลกิจการที่ดี และการบริหารความเสี่ยงอย่างเป็นระบบ เพื่อรักษาความสามารถในการแข่งขันและการเติบโตอย่างมั่นคงในระยะยาว
นอกจากความเสี่ยงจากการแข่งขันโดยตรงแล้ว บริษัทฯ ยังตระหนักถึงความเสี่ยงที่เกิดขึ้นใหม่ (Emerging Risk) จากการเปลี่ยนแปลงทางเทคโนโลยีดิจิทัล (Digital Disruption) ซึ่งอาจส่งผลกระทบต่อรูปแบบการดำเนินธุรกิจ พฤติกรรมผู้บริโภค และโครงสร้างการแข่งขันในอุตสาหกรรม โดยเฉพาะการขยายตัวของแพลตฟอร์มอีคอมเมิร์ซ ฟินเทค และผู้ให้บริการสินเชื่อดิจิทัลที่มีความคล่องตัวสูงและสามารถนำเสนอผลิตภัณฑ์ได้อย่างรวดเร็ว เพื่อรองรับความเสี่ยงดังกล่าว บริษัทฯ ได้กำหนดแนวทางติดตามพัฒนาการด้านเทคโนโลยีและกฎเกณฑ์ที่เกี่ยวข้องอย่างใกล้ชิด พร้อมทั้งพัฒนาระบบงานและกระบวนการภายในให้มีความยืดหยุ่นและรองรับการนำเทคโนโลยีมาประยุกต์ใช้ในการให้บริการ อาทิ การพัฒนาช่องทางการสื่อสารออนไลน์ การใช้ข้อมูลในการวิเคราะห์พฤติกรรมลูกค้า และการยกระดับมาตรฐานการรักษาความมั่นคงปลอดภัยของข้อมูล
ทั้งนี้ บริษัทฯ มุ่งสร้างสมดุลระหว่างการปรับตัวทางเทคโนโลยีกับการรักษาจุดแข็งด้านเครือข่ายสาขาและความใกล้ชิดกับชุมชน เพื่อสนับสนุนการเติบโตอย่างยั่งยืนและลดผลกระทบที่อาจเกิดขึ้นจากการเปลี่ยนแปลงเชิงโครงสร้างของอุตสาหกรรมในระยะยาว
การกำกับดูแลการแข่งขันทางการค้าและจริยธรรมทางธุรกิจ
บริษัทฯ ดำเนินธุรกิจภายใต้กรอบ ประมวลจรรยาบรรณและจริยธรรมในการดำเนินธุรกิจ (Code of Conduct and Code of Ethics) โดยยึดหลักการแข่งขันที่เป็นธรรม ไม่แสวงหาข้อมูลที่เป็นความลับของคู่แข่งโดยมิชอบ และไม่กระทำการใด ๆ อันเป็นการทำลายชื่อเสียงของคู่แข่งทางการค้า
ในปี 2568 บริษัทฯ ไม่มีข้อพิพาทกับคู่แข่งทางการค้า และไม่มีการทำข้อตกลงที่เข้าข่ายการผูกขาดหรือการลดการแข่งขันในตลาด แต่อย่างใด
การจัดหาผลิตภัณฑ์และบริการ
รูปแบบการรายงาน
3117
การจัดหา (ภาพรวม)
บริษัทฯ ให้ความสำคัญกับการกำกับดูแลกระบวนการจัดซื้อสินค้าเพื่อจำหน่ายอย่างเป็นระบบ และเป็นธรรม มีความโปร่งใส สามารถตรวจสอบได้ และสอดคล้องกับหลักการกำกับดูแลกิจการที่ดี ซึ่งระบุรายละเอียดไว้ในประมวลจรรยาบรรณและจริยธรรมในการดำเนินธุรกิจ (Code of Conduct and Code of Ethics)
ส่วนที่ 1 จริยธรรมและจรรยาบรรณทางธุรกิจในด้านต่างๆ
1.5 การจัดซื้อจัดจ้าง จัดหาและการปฏิบัติต่อคู่ค้า
ในกระบวนการการจัดซื้อ จัดหา ต้องมีขั้นตอนที่ตรวจสอบได้ โปร่งใส เป็นธรรมและก่อประโยชน์สูงสุดต่อบริษัท โดยบริษัทจัดทำคู่มือการปฏิบัติงาน (Procedure Manual)เรื่อง ระบบการจัดซื้อสินค้า ไว้เรียบร้อย
พนักงานบริษัทต้องจัดซื้อ จัดหาสินค้าและบริการ โดยคำนึงถึงความต้องการ ความคุ้มค่า ราคาและคุณภาพ มีการให้ข้อมูลแก่ผู้ค้าอย่างเท่าเทียม ถูกต้อง ไม่ปกปิด ไม่มีอคติ ไม่เลือกปฏิบัติต่อคู่ค้า
ในการติดต่อคู่ค้าให้ผู้ติดต่อเก็บเอกสารหลักฐานการเจรจาการร่างสัญญา การทำสัญญาและการปฏิบัติตามสัญญาไว้เป็นหลักฐานเพื่อใช้ตามระยะเวลาที่กำหนดตามกฎหมาย
ไม่เรียก หรือรับ หรือจ่ายผลประโยชน์ใด ๆ ที่ไม่สุจริตในการค้ากับคู่ค้า
ปฏิบัติตามข้อสัญญาอย่างเคร่งครัด เมื่อพบว่าไม่สามารถปฏิบัติตามสัญญา หรือคู่ค้าไม่อาจปฏิบัติตามสัญญาหรือเหตุอื่นใดที่ทำให้ไม่สามารถปฏิบัติตามสัญญาได้ ให้รายงานผู้บังคับบัญชาเพื่อปรึกษาในทันทีและหาแนวทางแก้ไขต่อไป
โดยมีการกำหนดขั้นตอนการดำเนินงานที่ชัดเจน ครอบคลุมตั้งแต่การวางแผนความต้องการสินค้า การสรรหาและคัดเลือกผู้ขาย การอนุมัติสั่งซื้อ การติดตามการส่งมอบสินค้า ตลอดจนการประเมินผลผู้ขาย เพื่อสนับสนุนการดำเนินธุรกิจอย่างมีประสิทธิภาพ ควบคุมความเสี่ยง และสร้างความเชื่อมั่นให้แก่ผู้มีส่วนได้เสียตลอดห่วงโซ่อุปทาน
นอกจากนี้ บริษัทฯ ได้บูรณาการแนวคิด การจัดซื้ออย่างเป็นมิตรต่อสิ่งแวดล้อม (Green Procurement) เข้ากับกระบวนการจัดซื้อ เพื่อสนับสนุนการใช้ทรัพยากรอย่างคุ้มค่า ลดผลกระทบต่อสิ่งแวดล้อม และส่งเสริมการดำเนินธุรกิจอย่างยั่งยืนตามแนวทาง ESG โดยบริษัทฯ จะสั่งซื้อสินค้าโดยตรงจากเจ้าของแบรนด์สินค้า และ/หรือบริษัทที่เป็นตัวแทนจำหน่ายอย่างเป็นทางการของแต่ละแบรนด์ โดยเป็นบริษัทชั้นนำที่มีมาตรฐานและได้รับ ISO:14001 โดยการจัดหาสินค้าของบริษัทฯ เป็นการจัดหาจากผู้ขายในประเทศร้อยละ 100 ตามขั้นตอนดังนี้
1.ขั้นตอนการขอซื้อสินค้าเพื่อจำหน่าย
ฝ่ายจัดซื้อดำเนินการวิเคราะห์และคำนวณปริมาณสินค้าคงเหลือของแต่ละสาขาอย่างเป็นระบบ โดยพิจารณาจากข้อมูลยอดขายย้อนหลัง ระยะเวลา 90 วัน ระดับสินค้าคงคลังที่เหมาะสม และลักษณะเฉพาะของสินค้าแต่ละประเภท เพื่อกำหนดจุดสั่งซื้อที่เพียงพอและเหมาะสมกับความต้องการของตลาด รวมถึงเงื่อนไขทางการค้าของผู้จำหน่าย กระบวนการดังกล่าวช่วยให้บริษัทฯ สามารถบริหารจัดการสินค้าคงคลังได้อย่างมีประสิทธิภาพ ลดความเสี่ยงจากสินค้าคงเหลือเกินความจำเป็น ลดการสูญเสียทรัพยากร และสนับสนุนการดำเนินงานอย่างมีประสิทธิผล เมื่อได้ปริมาณและเงื่อนไขการจัดซื้อที่เหมาะสม ฝ่ายจัดซื้อจะจัดทำใบขอสั่งซื้อผ่านระบบงานจัดซื้อของบริษัทฯ และเสนอขออนุมัติตามกรอบอำนาจที่กำหนด เพื่อให้การจัดซื้อเป็นไปตามหลักการควบคุมภายในที่ดี
2.ขั้นตอนการสรรหา คัดเลือก เปรียบเทียบราคา และอนุมัติผู้ขาย
บริษัทฯ กำหนดกระบวนการสรรหาและคัดเลือกผู้ขายอย่างเป็นธรรม โปร่งใส และสามารถตรวจสอบได้ โดยพิจารณาจากคุณภาพสินค้า ความน่าเชื่อถือ ความสามารถในการส่งมอบ เงื่อนไขทางการค้า และความร่วมมือทางธุรกิจในระยะยาว ในกรณีผู้ขายรายใหม่ ฝ่ายจัดซื้อจะรวบรวมข้อมูล ใบเสนอราคา และเอกสารทางกฎหมายที่เกี่ยวข้อง เพื่อเปรียบเทียบและประเมินความเหมาะสม ก่อนเสนอให้ฝ่ายบัญชีและการเงินตรวจสอบความครบถ้วน ถูกต้อง และความมั่นคงทางการเงิน และนำเสนอผู้มีอำนาจพิจารณาอนุมัติตามลำดับขั้น ทั้งนี้ เพื่อบริหารความเสี่ยงด้านการจัดซื้อ ป้องกันความขัดแย้งทางผลประโยชน์ และสร้างความโปร่งใสในกระบวนการจัดซื้อ สำหรับผู้ขายที่มีข้อมูลอยู่แล้ว บริษัทฯ ใช้ข้อมูลประวัติการซื้อและราคาย้อนหลังในระบบเป็นฐานประกอบการพิจารณา พร้อมกำหนดให้มีการเปรียบเทียบราคาในกรณีที่สามารถดำเนินการได้ เพื่อให้การตัดสินใจจัดซื้อมีความเหมาะสม คุ้มค่า และสอดคล้องกับนโยบายบริษัทฯ
3.ขั้นตอนการสั่งซื้อและการอนุมัติ
บริษัทฯ แบ่งการสั่งซื้อสินค้าออกเป็น 2 ประเภท ได้แก่ การสั่งซื้อแบบปกติ และการสั่งซื้อแบบเร่งด่วน โดยทุกกรณีต้องผ่านการอนุมัติตามกรอบอำนาจที่บริษัทฯ กำหนด
4.ขั้นตอนการติดตามการส่งมอบสินค้า
ฝ่ายจัดซื้อมีการติดตามสถานะสินค้าค้างรับอย่างสม่ำเสมอ และประสานงานกับผู้จำหน่ายเพื่อให้การส่งมอบเป็นไปตามเงื่อนไขที่ตกลงกัน หากเกิดความล่าช้าในการส่งมอบ บริษัทฯ จะจัดทำเอกสารชี้แจงเป็นลายลักษณ์อักษรและจัดเก็บไว้เป็นหลักฐาน
บริษัทฯ กำหนดแนวทางบริหารจัดการใบสั่งซื้อค้างรับที่เกินกำหนดส่งมอบอย่างชัดเจน โดยพิจารณาดำเนินการยกเลิกหรือปรับเปลี่ยนสินค้าให้เหมาะสม ภายใต้ดุลยพินิจของผู้บริหาร เพื่อให้การดำเนินธุรกิจเป็นไปอย่างต่อเนื่อง ลดผลกระทบต่อการขาย และรักษาความเชื่อมั่นของลูกค้า
5.ขั้นตอนการประเมินผลผู้ขาย
บริษัทฯ มีนโยบายประเมินผลการปฏิบัติงานของผู้ขายเป็นประจำ ตามประเภทและระดับความสำคัญของผู้ขาย เพื่อยกระดับมาตรฐานคุณภาพสินค้าและบริการ รวมถึงเสริมสร้างความเข้มแข็งของห่วงโซ่อุปทานผลการประเมินจะถูกรายงานต่อผู้บริหารสายงานที่เกี่ยวข้อง หากผู้ขายไม่ผ่านเกณฑ์ที่กำหนด บริษัทฯ จะมีมาตรการแจ้งผล แนะนำแนวทางปรับปรุง ติดตามผลการแก้ไขอย่างต่อเนื่อง และพิจารณาลดหรือยุติความสัมพันธ์ทางการค้าในกรณีที่ไม่สามารถปรับปรุงได้ เพื่อคุ้มครองผลประโยชน์ของบริษัทฯ และผู้มีส่วนได้เสีย
การส่งเสริมการจัดซื้ออย่างเป็นมิตรต่อสิ่งแวดล้อม (Green Procurement)
บริษัทฯ ส่งเสริมการจัดซื้อสินค้าและบริการที่เป็นมิตรต่อสิ่งแวดล้อม โดยบูรณาการหลักการ Green Procurement เข้ากับกระบวนการจัดซื้อและการบริหารผู้ขาย เพื่อช่วยลดผลกระทบต่อสิ่งแวดล้อมตลอดห่วงโซ่อุปทาน แนวทางการดำเนินงานประกอบด้วย การพิจารณาเลือกสินค้าที่มีคุณสมบัติประหยัดพลังงาน ใช้วัสดุที่สามารถรีไซเคิลได้ หรือมีการรับรองมาตรฐานด้านสิ่งแวดล้อม การส่งเสริมให้ผู้ขายปฏิบัติตามกฎหมายและข้อกำหนดด้านสิ่งแวดล้อม รวมถึงการใช้ระบบเอกสารอิเล็กทรอนิกส์ การจัดซื้อในปริมาณที่เหมาะสม และการลดของเสียจากกระบวนการจัดซื้อ การดำเนินการดังกล่าวสะท้อนถึงความมุ่งมั่นของบริษัทฯ ในการดำเนินธุรกิจอย่างรับผิดชอบต่อสังคมและสิ่งแวดล้อม ควบคู่ไปกับการสร้างความเติบโตทางธุรกิจอย่างยั่งยืนในระยะยาว ที่ผ่านมาบริษัทฯ จัดซื้อกระดาษ A4 ที่ใช้ในองค์กร แบบกระดาษ low carbon
ความเชื่อมโยงกับหลักการกำกับดูแลกิจการที่ดี (CGR)
กระบวนการจัดซื้อและการบริหารผู้ขายของบริษัทฯ สะท้อนถึงการดำเนินงานตามหลักการกำกับดูแลกิจการที่ดี โดยเน้นความโปร่งใส ความรับผิดชอบ การตรวจสอบถ่วงดุล การบริหารความเสี่ยง และการคำนึงถึงผลกระทบด้านสิ่งแวดล้อมและสังคมตลอดห่วงโซ่อุปทาน อันเป็นรากฐานสำคัญของการเติบโตอย่างยั่งยืนและการสร้างคุณค่าในระยะยาวให้แก่ผู้มีส่วนได้เสียทุกกลุ่ม
การส่งเสริมศักยภาพและความสามารถในการดำเนินธุรกิจอย่างยั่งยืนร่วมกับคู่ค้า
บริษัทฯ ให้ความสำคัญกับการบริหารจัดการห่วงโซ่อุปทานอย่างรับผิดชอบ โดยมุ่งส่งเสริมและพัฒนาศักยภาพของคู่ค้าให้สามารถดำเนินธุรกิจได้อย่างมีประสิทธิภาพ โปร่งใส และคำนึงถึงผลกระทบด้านเศรษฐกิจ สังคม และสิ่งแวดล้อมควบคู่กัน ทั้งนี้ บริษัทฯ เชื่อว่าการเติบโตอย่างยั่งยืนขององค์กรจำเป็นต้องอาศัยความร่วมมือและการพัฒนาไปพร้อมกับคู่ค้าในระยะยาว
นโยบายและแนวปฏิบัติในการส่งเสริมศักยภาพคู่ค้า
บริษัทฯ ได้กำหนดแนวทางการบริหารคู่ค้าภายใต้กระบวนการจัดซื้อและการประเมินผู้ขาย โดยบูรณาการหลักการกำกับดูแลกิจการที่ดีและแนวคิด ESG เข้าไว้ในทุกขั้นตอนของการดำเนินงาน ครอบคลุมแนวปฏิบัติที่สำคัญ ได้แก่
การคัดเลือกคู่ค้าโดยพิจารณาทั้งด้านคุณภาพสินค้า ความน่าเชื่อถือ ความสามารถในการส่งมอบ และความรับผิดชอบต่อสิ่งแวดล้อมและสังคม
การส่งเสริมให้คู่ค้าปฏิบัติตามกฎหมาย มาตรฐานแรงงาน ความปลอดภัย และข้อกำหนดด้านสิ่งแวดล้อมที่เกี่ยวข้อง
การสนับสนุนแนวคิด Green Procurement โดยให้ความสำคัญกับคู่ค้าที่มีการใช้ทรัพยากรอย่างมีประสิทธิภาพ ลดของเสีย และมีแนวทางลดผลกระทบต่อสิ่งแวดล้อม
การประเมินผลการดำเนินงานของคู่ค้าอย่างสม่ำเสมอ พร้อมให้ข้อเสนอแนะเพื่อการปรับปรุงและพัฒนาอย่างต่อเนื่อง
แนวทางดังกล่าวช่วยให้บริษัทฯ สามารถสร้างความสัมพันธ์ทางธุรกิจที่เข้มแข็ง โปร่งใส และยั่งยืนร่วมกับคู่ค้า
แผนงานและกิจกรรมในการพัฒนาและยกระดับคู่ค้า
บริษัทฯ ดำเนินแผนงานเพื่อยกระดับศักยภาพของคู่ค้าอย่างเป็นระบบ โดยมุ่งเน้นการพัฒนาคู่ค้าในประเด็นสำคัญที่สอดคล้องกับทิศทางธุรกิจและความยั่งยืนขององค์กร ได้แก่
การประเมินและสะท้อนผลการดำเนินงาน
บริษัทฯ มีการจัดทำการประเมินผู้ขายเป็นประจำ และนำผลการประเมินมาใช้เป็นเครื่องมือในการให้ข้อเสนอแนะและแนวทางปรับปรุงแก่คู่ค้า
การส่งเสริมการพัฒนาด้านสิ่งแวดล้อม
สนับสนุนให้คู่ค้าปรับปรุงกระบวนการผลิตหรือการให้บริการให้มีประสิทธิภาพมากขึ้น ลดการใช้พลังงาน ลดของเสีย และเลือกใช้วัสดุหรือบรรจุภัณฑ์ที่เป็นมิตรต่อสิ่งแวดล้อม
การสร้างความร่วมมือทางธุรกิจในระยะยาว
บริษัทฯ ส่งเสริมการทำงานร่วมกับคู่ค้าในลักษณะพันธมิตรทางธุรกิจ โดยเปิดโอกาสให้มีการวางแผนร่วมกัน การจัดกิจกรรมส่งเสริมการขาย และการพัฒนาสินค้าให้ตอบโจทย์ความต้องการของตลาดอย่างยั่งยืน
การติดตามและพัฒนาคู่ค้าที่ไม่ผ่านเกณฑ์
ในกรณีที่คู่ค้าไม่ผ่านการประเมิน บริษัทฯ จะมีการแจ้งผลและให้ระยะเวลาในการปรับปรุง พร้อมติดตามผลอย่างต่อเนื่อง เพื่อช่วยยกระดับความสามารถของคู่ค้าแทนการยุติความสัมพันธ์ทางธุรกิจทันที
ผลการดำเนินงานด้านการส่งเสริมศักยภาพคู่ค้า
ผลการดำเนินงานเชิงคุณภาพ
คู่ค้ามีความเข้าใจในมาตรฐานและข้อกำหนดของบริษัทฯ มากขึ้น โดยเฉพาะด้านคุณภาพสินค้า การส่งมอบตรงเวลา และความรับผิดชอบต่อสิ่งแวดล้อม
เกิดความร่วมมือระหว่างบริษัทฯ และคู่ค้าในการปรับปรุงสินค้าและกระบวนการทำงานให้สอดคล้องกับความต้องการของตลาดและแนวทางความยั่งยืน
ความสัมพันธ์ทางธุรกิจมีความต่อเนื่องและมั่นคง ส่งผลให้การบริหารจัดการห่วงโซ่อุปทานมีประสิทธิภาพมากขึ้น
ผลการดำเนินงานเชิงปริมาณ
คู่ค้าหลักได้รับการประเมินผลการดำเนินงาน ร้อยละ 100 ตามแผนที่กำหนด
คู่ค้าที่ผ่านเกณฑ์การประเมินในระดับที่กำหนด มากกว่าร้อยละ 70
คู่ค้าที่ไม่ผ่านการประเมินได้รับการแจ้งผลและแผนปรับปรุง ทุกราย และมีการติดตามผลการแก้ไขภายในระยะเวลาที่กำหนด
ความเชื่อมโยงกับการดำเนินธุรกิจอย่างยั่งยืน (ESG)
การส่งเสริมศักยภาพและความสามารถในการดำเนินธุรกิจอย่างยั่งยืนร่วมกับคู่ค้า เป็นส่วนสำคัญของการบริหารจัดการห่วงโซ่อุปทานของ บริษัทฯ ซึ่งช่วยลดความเสี่ยงด้านการดำเนินงาน เสริมสร้างความสามารถในการแข่งขัน และสนับสนุนการเติบโตอย่างยั่งยืนของบริษัทฯ และคู่ค้าในระยะยาว อันสอดคล้องกับหลักการ ESG และการกำกับดูแลกิจการที่ดี อย่างเป็นรูปธรรม ในมิติสิ่งแวดล้อม เชื่อมโยงการจำหน่ายสินค้า และบริการ มิติสังคม เชื่อมโยงกับลูกค้า และสังคม มิติกำกับดูแล เชื่อมโยงกับการกำกับของฝ่ายบริหาร และการตรวจสอบภายใน และฝ่ายทรัพยากรบุคคล
การบริหารคลังสินค้า
ปี 2568 บริษัทฯ มีคลังสินค้ากลางจำนวน 1 แห่ง ตั้งอยู่ที่บริเวณสถานีขนส่งใหม่จังหวัดระยอง และมีคลังสินค้าประจำสาขาต่างๆอีกจำนวน 47 แห่ง รวมคลังสินค้าทั้งหมด 48 แห่ง ในปี 2569 มีแผนที่จะขยายคลังสินค้าเพิ่มเติมอีกในสาขาอื่นๆ ที่เหลือ เพื่อให้ครอบคลุมพื้นที่ และสามารถตอบสนองความต้องการสินค้าของลูกค้าได้ทั่วภาคตะวันออก ซึ่งการบริหารคลังสินค้าในปัจจุบัน ในกรณีที่สินค้าในคลังสาขาใดสาขาหนึ่งหมด บริษัทฯ จะมีการตรวจสอบสินค้าจากคลังของสาขาบริเวณใกล้เคียง และมีการโอนย้ายสินค้าระหว่างคลังสาขาเพื่อช่วยให้การบริหารสินค้าคงคลังมีประสิทธิภาพมากขึ้น ทั้งนี้ บริษัทฯ จัดให้มีการตรวจนับสินค้าในคลังสินค้ากลางและคลังสินค้าสาขาเป็นประจำทุกเดือนโดยเจ้าหน้าที่คลังสินค้าร่วมกันกับเจ้าหน้าที่บัญชี เพื่อตรวจสอบปริมาณสินค้าที่มีอยู่จริงกับปริมาณสินค้าในระบบ นอกจากนี้ บริษัทฯ จัดให้มีการบริหารจัดการเกี่ยวกับความปลอดภัยของคลังสินค้า เพื่อป้องกันความเสียหายที่อาจเกิดขึ้น ได้แก่
จัดให้มีเจ้าหน้าที่รักษาความปลอดภัย และ/หรือพนักงาน ประจำคลังสินค้าทั้งคลังกลางและคลังสาขาตลอด 24 ชั่วโมง
จัดให้มีกล้องวงจรปิด (โดยแสดงภาพครอบคลุมทุกพื้นที่ตลอด 24ชั่วโมง
จัดให้มีระบบควบคุมการเข้าออกคลังสินค้าด้วย การล็อก โดยมอบหมายกุญแจและกำหนดสิทธิ์การเข้าออกให้เฉพาะเจ้าหน้าที่ ที่ประจำคลังสินค้าเท่านั้น
จัดให้มีการทำประกันภัยคุ้มครองสินค้าในคลังสินค้า
ลักษณะการประกอบธุรกิจ — ภาพรวม
บทนำ
ธุรกิจหลักของบริษัทฯ สามารถแบ่งออกได้เป็น 2 ธุรกิจ คือ
(1) ธุรกิจจำหน่ายสินค้า
ประเภทเครื่องใช้ไฟฟ้าภายในบ้านและเครื่องใช้ไฟฟ้าเพื่อการพาณิชย์ เช่น โทรทัศน์ ตู้เย็น เครื่องซักผ้า เครื่องปรับอากาศ ตู้แช่ โทรศัพท์มือถือ คอมพิวเตอร์ รถจักรยานยนต์ และอุปกรณ์อื่นๆ ทั้งในรูปแบบการจำหน่ายสินค้าแบบขายเงินสดและขายผ่อนชำระ ซึ่งจัดทำเป็นสัญญาเช่าซื้อ โดยจำหน่ายสินค้าผ่าน “ร้านสตาร์มันนี่” ในจังหวัดระยอง, จังหวัดจันทบุรี ,จังหวัดชลบุรี และจังหวัดปราจีนบุรี รวมถึงจำหน่ายผ่าน Platform E-Marketplace
(2) ธุรกิจปล่อยสินเชื่อประเภทต่างๆ
ได้แก่ (1) สินเชื่อส่วนบุคคลภายใต้การกำกับที่มีทะเบียนรถเป็นประกัน; (2) สินเชื่อส่วนบุคคลภายใต้การกำกับที่มิใช่สินเชื่อที่มีทะเบียนรถเป็นประกัน; (3) สินเชื่อที่มีหลักประกัน เช่น ทะเบียนรถ ที่ดินและสิ่งปลูกสร้าง โดยมีหลักประกันเงินให้กู้ยืม ได้แก่ เล่มทะเบียนรถจักรยานยนต์ เล่มทะเบียนรถยนต์นั่งไม่เกิน 7 ที่นั่ง เล่มทะเบียนรถยนต์เพื่อใช้ในเชิงพาณิชย์ ไม่ว่าจะเป็นรถกระบะ รถตู้โดยสาร รถบรรทุก เป็นต้น รวมถึงโฉนดที่ดินพร้อมสิ่งปลูกสร้าง ภายใต้สโลแกน “เชื่อได้ สบายใจ” โดยปล่อยสินเชื่อผ่านทางช่องทางสาขาของบริษัทฯ ซึ่งครอบคลุมทั้งภาคตะวันออกและจังหวัดที่สำคัญในภาคตะวันออกเฉียงเหนือ ซึ่งบริษัทฯ ได้รับอนุญาตให้ประกอบธุรกิจสินเชื่อส่วนบุคคลภายใต้การกำกับของธนาคารแห่งประเทศไทย (ธปท.) นอกจากนี้ บริษัทฯ ยังได้ให้บริการด้านอื่นที่เกี่ยวข้องเพิ่มเติม เช่น การเป็นนายหน้าประกันวินาศภัย เป็นต้น รวมถึงการให้บริการซื้อประกันรถยนต์ภาคบังคับ (พ.ร.บ.คุ้มครองผู้ประสบภัยจากรถ) และต่อภาษีประจำปีรถยนต์ เป็นต้น
ช่องทางการจัดจำหน่าย
บริษัทฯ มีช่องทางจำหน่ายสินค้าผ่านช่องทางสาขา จำนวน 92 สาขา แบ่งเป็นสาขาหลักจำนวน 16 สาขา, สาขาย่อยจำนวน 68 สาขา และสาขา Express สาขา 8 สาขา ซึ่งกระจายตัวอยู่ในภาคตะวันออก ได้แก่ จังหวัดระยอง 26 สาขา, จังหวัดจันทบุรี 12 สาขา, จังหวัดชลบุรี 31 สาขา, จังหวัดตราด 2 สาขา, จังหวัดฉะเชิงเทรา 9 สาขา, จังหวัดปราจีนบุรี 7 สาขา และจังหวัดสระแก้ว 3 สาขา และได้ขยายสาขาไป ภาคตะวันออกเฉียงเหนือ ได้แก่ จังหวัดอุดรธานี 1 สาขา และ จังหวัดนครราชสีมา 1 สาขา โดยลักษณะของสาขาแต่ละประเภทสรุปได้ดังนี้
สาขาหลัก : ให้บริการทั้งการจำหน่ายสินค้าประเภทเครื่องใช้ไฟฟ้าทั้งประเภทขายสดและขายผ่อนโดยมีคลังสินค้าประจำสาขา รวมทั้งให้บริการปล่อยสินเชื่อ ในแต่ละสาขาจะมีเจ้าหน้าที่ประจำ 10 - 20 คน (ขึ้นอยู่กับขนาดของสาขา) แบ่งออกเป็น 2 รูปแบบ ดังนี้
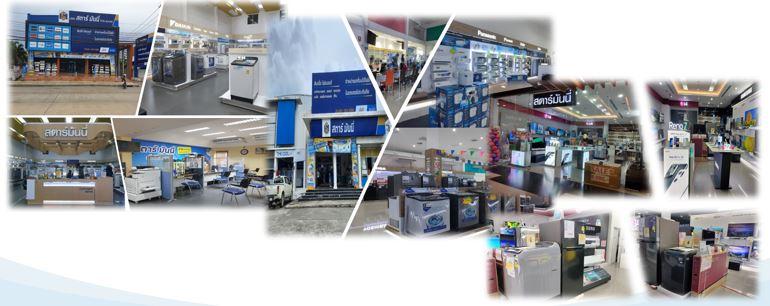
1) สาขาที่เป็นอาคารพาณิชย์เดี่ยว (Stand Alone) ชื่อร้าน สตาร์ มันนี่ ลักษณะสาขาอาคารพาณิชย์ ตั้งอยู่ในแหล่งชุนชนที่มีศักยภาพ วันทำการ วันจันทร์-วันเสาร์ เวลาทำการ 8.30-17.30 น พื้นที่สาขา พื้นที่ประมาณ 400-1,500 ตารางเมตร ใช้เป็นพื้นที่แสดงสินค้าตัวอย่าง และอำนวยความสะดวกสามารถสัมผัสสินค้าจริงเพื่อใช้ประกาบการตัดสินใจเลือกซื้อ
2) สาขาที่ตั้งอยู่ภายในห้างสรรพสินค้า (Non Stand Alone) จำนวน 2 สาขา ชื่อร้าน สตาร์ มันนี่ ลักษณะสาขา ตั้งอยู่ในห้างสรรพสินค้า โดยมีวัตถุประสงค์เพื่อสร้างความสะดวกสบายให้แก่ลูกค้าในการเข้าชมสินค้า และเข้ารับบริการ วันทำการ ทุกวัน เวลา 10.30-20.30 น.
พื้นที่สาขา พื้นที่ประมาณ 200 ตารางเมตร
สาขา Express : ให้บริการเหมือนสาขาหลักซึ่งจะให้บริการทั้งการจำหน่ายสินค้าประเภทเครื่องใช้ไฟฟ้าทั้งประเภทขายสดและขายผ่อน รวมถึงให้บริการปล่อยสินเชื่อ แต่จะมีขนาดของสาขาที่เล็กกว่า ในแต่ละสาขามีเจ้าหน้าที่ประมาณ 5 – 7 คน ที่เป็นอาคารพาณิชย์เดี่ยว (Stand Alone) ชื่อร้าน สตาร์ มันนี่ ลักษณะสาขา อาคารพาณิชย์ ตั้งอยู่ในแหล่งชุมชนที่มีศักยภาพ วันทำการ วันพฤหัสบดี -อังคาร เวลา 9.00-18.00 น. พื้นที่ประมาณ 300-1,100 ตารางเมตร ใช้เป็นที่พื้นที่แสดงสินค้าตัวอย่าง และอำนวยความสะดวกให้ลูกค้าสามารถสัมผัสสินค้าจริง เพื่อประกอบการตัดสินใจเลือกซื้อ
สาขาย่อย : ให้บริการทั้งการจำหน่ายสินค้าประเภทเครื่องใช้ไฟฟ้าทั้งประเภทขายสดและขายผ่อนรวมถึงให้บริการปล่อยสินเชื่อ แต่จะมีขนาดของสาขาที่เล็กกว่า ในแต่ละสาขามีเจ้าหน้าที่ประมาณ 2 – 3 คน
ช่องทางออนไลน์ :บริษัทได้วางแผนที่จะเพิ่มช่องทางการจัดจำหน่ายสินค้าและปล่อยสินเชื่อประเภทต่างๆ ผ่านช่องทางออนไลน์ ตั้งแต่ปี 2569 เป็นต้นไป ทั้ง Social Commerce ,E Commerce และ Digital Platform
ภาพตัวอย่างสาขา
|
บริษัทฯ ได้ใช้ช่องทางออนไลน์ในการประชาสัมพันธ์การขายสินค้า รวมถึงการจัดโปรโมชันต่างๆ ผ่าน Website, Facebook และ Line ของบริษัทฯเพื่อให้ผู้บริโภครับทราบข่าวสาร โปรโมชันต่างๆที่เกี่ยวกับสินค้าและบริการของบริษัทฯ รวมถึงเป็นช่องทางให้ผู้ที่สนใจติดต่อสอบถามเกี่ยวกับสินค้าและบริการของบริษัทฯ ได้ อย่างไรก็ตาม การซื้อสินค้า และ/หรือการรับบริการจากบริษัทฯ จะต้องไปดำเนินการที่สาขาที่ให้บริการของบริษัทฯ
บริษัทฯ ได้ทำการทดลองขายสินค้าบางประเภทผ่าน Platform E-Marketplace ของShopee ซึ่งยอดขายของช่องทางนี้ยังมีจำนวนไม่มากเมื่อเทียบกับช่องทางการขายผ่านสาขา และหากได้รับผลตอบรับที่ดี บริษัทฯ อาจจะพิจารณาเพิ่มประเภทสินค้าผ่านช่องทางดังกล่าวมากขึ้น
โครงการที่อยู่ระหว่างการดำเนินการ
มีโครงการระหว่างดำเนินการ (Y/N)
ไม่มี
หุ้นกู้และตั๋วแลกเงิน
มีหุ้นกู้ (Y/N)
ไม่มี
หลักทรัพย์แปลงสภาพ
มีหลักทรัพย์แปลงสภาพ (Y/N)
ไม่มี